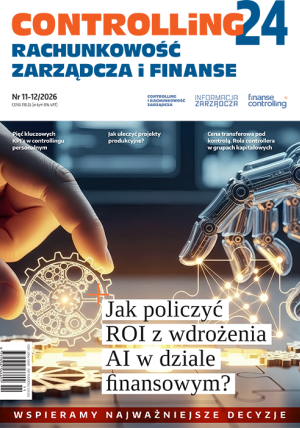
O AI w controllingu i finansach piszemy w ostatnim czasie regularnie (i rzecz jasna będziemy to robić dalej), bo technologia ta z impetem wkroczyła również do świata biznesu. Ale… czy poza swego rodzaju modą na używanie tego narzędzia ma to ekonomiczne uzasadnienie? W bieżącym wydaniu naszego czasopisma zachęcamy do tego, by to policzyć. Wskaźnik ROI, czyli wskaźnik zwrotu z inwestycji, to parametr, który określa opłacalność danego przedsięwzięcia. Można go wyliczyć także dla wdrożenia AI w dziale finansowym – wcześniej trzeba jednak poznać i znaleźć kilka zmiennych, które to umożliwią. Jakich? Przeczytajcie artykuł Anny Suder – nasz Temat numeru.
Poza tym w aktualnym wydaniu także m.in.: jak uleczyć projekty produkcyjne? – case study; analiza marżowości i sprzedaży, czyli Price-Volume-Mix (PVM) w praktyce; pięć kluczowych KPI’s w controllingu personalnym; rabat, który zabija marżę, czyli w jaki sposób controlling powinien ograniczać samowolę handlowców w negocjacjach cenowych oraz krótkie omówienie MSSF 16 i MSSF 17.

Pobranie wydania w formie pliku PDF możliwe dla zalogowanych użytkowników serwisu. Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.
Zaloguj Zamów prenumeratę Kup wydanie drukowane Kup PDF
Polskie zakłady produkcyjne mierzą się z rosnącą presją płynnościową. Nie widać jej jednak na razie w masowej fali nowych bankructw, lecz szybkim wzroście nieopłaconych w terminie faktur przypadających na pojedyncze przedsiębiorstwo. Jak wynika z najnowszych danych Rejestru Dłużników BIG InfoMonitor i opóźnionych zobowiązań kredytowych w bazie BIK, przeterminowane zaległości w przetwórstwie przemysłowym...
Europejscy liderzy biznesu i finansów spotkali się w Warszawie, by rozmawiać o tym, jak sztuczna inteligencja zmienia pracę finansów, procesy decyzyjne i rolę człowieka w organizacji.
Fałszywe reklamy inwestycji z wizerunkami znanych osób często nie służą do natychmiastowej kradzieży pieniędzy, lecz do zdobycia imienia, nazwiska i numeru telefonu. Z tymi danymi oszuści dzwonią do ofiary jako rzekomi doradcy, nakłaniając do wpłacenia pieniędzy, podania kolejnych danych albo zainstalowania programu umożliwiającego zdalny dostęp do urządzenia. Według CSIRT KNF ponad 96% niebezpiecznych...
Pomimo przesunięcia w Polsce o rok wejścia w życie krajowych przepisów implementujących unijną dyrektywę EmpCo, chroniącą konsumentów przed działaniami zwanymi greenwashingiem, urzędowe kary związane z nieuprawnionym ekomarketingiem stają się istotnym ryzykiem biznesowym dla przedsiębiorstw – uważają eksperci Baker McKenzie. Oprócz zwiększonej aktywności UOKiK w tym obszarze polskie firmy muszą liczyć...
Unia Europejska chce, by do 2030 r. w zawodach związanych z technologiami cyfrowymi pracowało 20 mln specjalistów i specjalistek, przy większej równowadze płci1. Skala wyzwań jest jednak ogromna – w 2025 r. pula pracowników wynosiła 10,45 mln, a kobiety stanowiły jedynie 19,5% tej grupy. Wraz z szybkim rozwojem sztucznej inteligencji presja na rynek talentów będzie jeszcze większa. Firmy coraz szerzej...
Różnice międzypokoleniowe w firmach rzadko prowadzą do otwartych konfliktów. Zdecydowanie częściej skutkują napięciem, które stopniowo może negatywnie wpłynąć na współpracę, atmosferę oraz satysfakcję z pracy. Jak wynika z najnowszego raportu Hays Poland oraz Fundacji OFF school, dla zdecydowanej większości pracowników z pokolenia Z brak porozumienia ze starszymi współpracownikami może być powodem,...
Szara strefa na rynku pożyczek pozabankowych w Polsce warta jest już 5,3 mld PLN, co oznacza wzrost o ponad 200 mln PLN w okresie krótszym niż rok – wynika z najnowszego raportu Warsaw Enterprise Institute pt. „Szara strefa w Polsce. Rynek pożyczek pozabankowych. Edycja 2026”. W przeciągu ostatnich 12. miesięcy poza nadzorem państwa oraz bez jakiejkolwiek ochrony konsumenta zawarto ponad 1,2 mln transakcji,...
W wielu organizacjach controlling funkcjonuje jako jeden dział, jeden zespół i jedno pojęcie w strukturze organizacyjnej, natomiast w praktyce wykonuje się w nim dwa zupełnie różne rodzaje pracy intelektualnej, rządzące się innymi regułami, innym horyzontem czasowym i innymi odbiorcami. Controlling operacyjny odpowiada na pytanie „czy w tym miesiącu i w tym kwartale realizujemy plan?”, a controlling...
Zdolności i doświadczenie pracowników to dziś najcenniejszy kapitał każdej organizacji, jednak zarządzanie nimi wciąż zbyt rzadko opiera się na twardych danych. Choć słowo „controlling” niemal automatycznie przywodzi na myśl obszar finansowy, we współczesnym biznesie równie ważną rolę odgrywa controlling personalny (HR controlling). W dobie rosnącej konkurencji o talenty bieżąca analiza kadr przestaje...
Ceny transferowe przez lata traktowano jako domenę działów podatkowych i zewnętrznych doradców, którzy raz w roku, po zamknięciu ksiąg, przygotowywali dokumentację. Takie podejście przestaje wystarczać. O tym, czy rozliczenia wewnątrzgrupowe są rynkowe, decydują dane, które powstają w controllingu: budżety, kalkulacje kosztów, klucze alokacji i marże segmentowe. Artykuł wskazuje, jak controller może...
Ograniczenie odliczalności kosztów finansowania dłużnego sprawia, że klasyczny WACC może przypisywać zadłużeniu korzyść podatkową, która nie powstaje w pełnej wysokości. Model APV rozdziela wartość samego biznesu od wartości finansowania i dzięki temu pokazuje, ile naprawdę warta jest tarcza podatkowa po zastosowaniu art. 15c ustawy o CIT.
Prowadzenie działalności gospodarczej coraz częściej wiąże się z dokonywaniem transakcji w walutach obcych. Przedsiębiorstwa kupują towary i usługi od zagranicznych kontrahentów, dokonują sprzedaży na rynkach międzynarodowych, zaciągają kredyty i pożyczki w walutach obcych, a także posiadają należności i środki pieniężne denominowane w walutach innych niż waluta krajowa. W przypadku jednostek prowadzących...
Inwentaryzacja to nie tylko coroczne liczenie towarów w magazynie czy gotówki w kasie. Z punktu widzenia rachunkowości chodzi przede wszystkim o sprawdzenie, czy to, co mamy zapisane w księgach, zgadza się z rzeczywistością.
MSSF 16 obowiązuje jednostki stosujące MSSF od 1 stycznia 2019 r., zastępując MSR 17 i interpretacje KIMSF 4, SKI-15 i SKI-27. Kluczowa zmiana to jeden model dla leasingobiorcy – niemal każdy leasing trafia do bilansu jako prawo do użytkowania (ROU) i zobowiązanie leasingowe, zamiast podziału na leasing operacyjny i finansowy. Po stronie leasingodawcy ten podział pozostał bez zmian.
MSSF 17 to jeden z najbardziej złożonych standardów MSSF – zastąpił MSSF 4 i obowiązuje jednostki stosujące MSSF od okresów rozpoczynających się 1 stycznia 2023 r. W praktyce dotyczy przede wszystkim zakładów ubezpieczeń i reasekuracji, ale jego zakres jest określany przez rodzaj wystawionej umowy, a nie status regulacyjny jednostki, dlatego w określonych sytuacjach może mieć zastosowanie również do...
Standard IFRS 5 „Aktywa trwałe przeznaczone do sprzedaży oraz działalność zaniechana” zalicza się do regulacji, które ze szczególną dokładnością definiują warunki ewidencjonowania majątku przewidzianego do zbycia. Ponadto, standard ten formułuje definicję tzw. działalności zaniechanej. Mimo że w codziennej praktyce księgowej nie są to sytuacje powszechne, znajomość przepisów wynikających z IFRS 5 jest...
Rozpoczęcie nowego projektu produkcyjnego to często radosny rejs w nieznane. Dział Sprzedaży otwiera szampana, chwaląc się marżą wygenerowaną w arkuszu kalkulacyjnym. Inżynierowie z entuzjazmem kreślą wizjonerskie plany, a produkcja zaciera ręce z myślą o nowych wyzwaniach. Wszyscy są szczęśliwi. Po kilku miesiącach statek dopływa do portu przeznaczenia, a z ładowni zamiast spodziewanych zysków wysypują...
Wskaźnik ROI, czyli wskaźnik zwrotu z inwestycji, jest parametrem, który określa opłacalność (efektywność) danego przedsięwzięcia. Standardowo jest on liczony jako:
W wielu organizacjach dział sprzedaży jest rozliczany wyłącznie z przychodów, lecz to nie one są w biznesie najważniejsze i absolutnie nie powinny być jedynym warunkiem otrzymania premii i jedynym wskaźnikiem, na podstawie którego rozliczany jest dział sprzedaży. Sam fakt, że handlowiec podpisał z klientem kontrakt o wartości miliona złotych nie oznacza jeszcze, że firma zarabia. Projekt może generować...
Erozja marży rzadko wygląda jak jedna duża decyzja – znacznie częściej to suma dziesiątek małych ustępstw cenowych, z których każde z osobna wydaje się uzasadnione, a razem potrafią pochłonąć kilka punktów procentowych rentowności rocznie, zanim ktokolwiek to zauważy w raporcie miesięcznym. Rola controllingu polega tu nie na zakazywaniu rabatów, lecz na uczynieniu ich kosztu widocznym w momencie podejmowania...
Dodaj do ulubionych - opcja jest dostępna tylko dla aktywnych prenumeratorów.
Pełna funkcjonalność serwisu z wyłączeniem możliwości pobierania wydań w formacie PDF.