

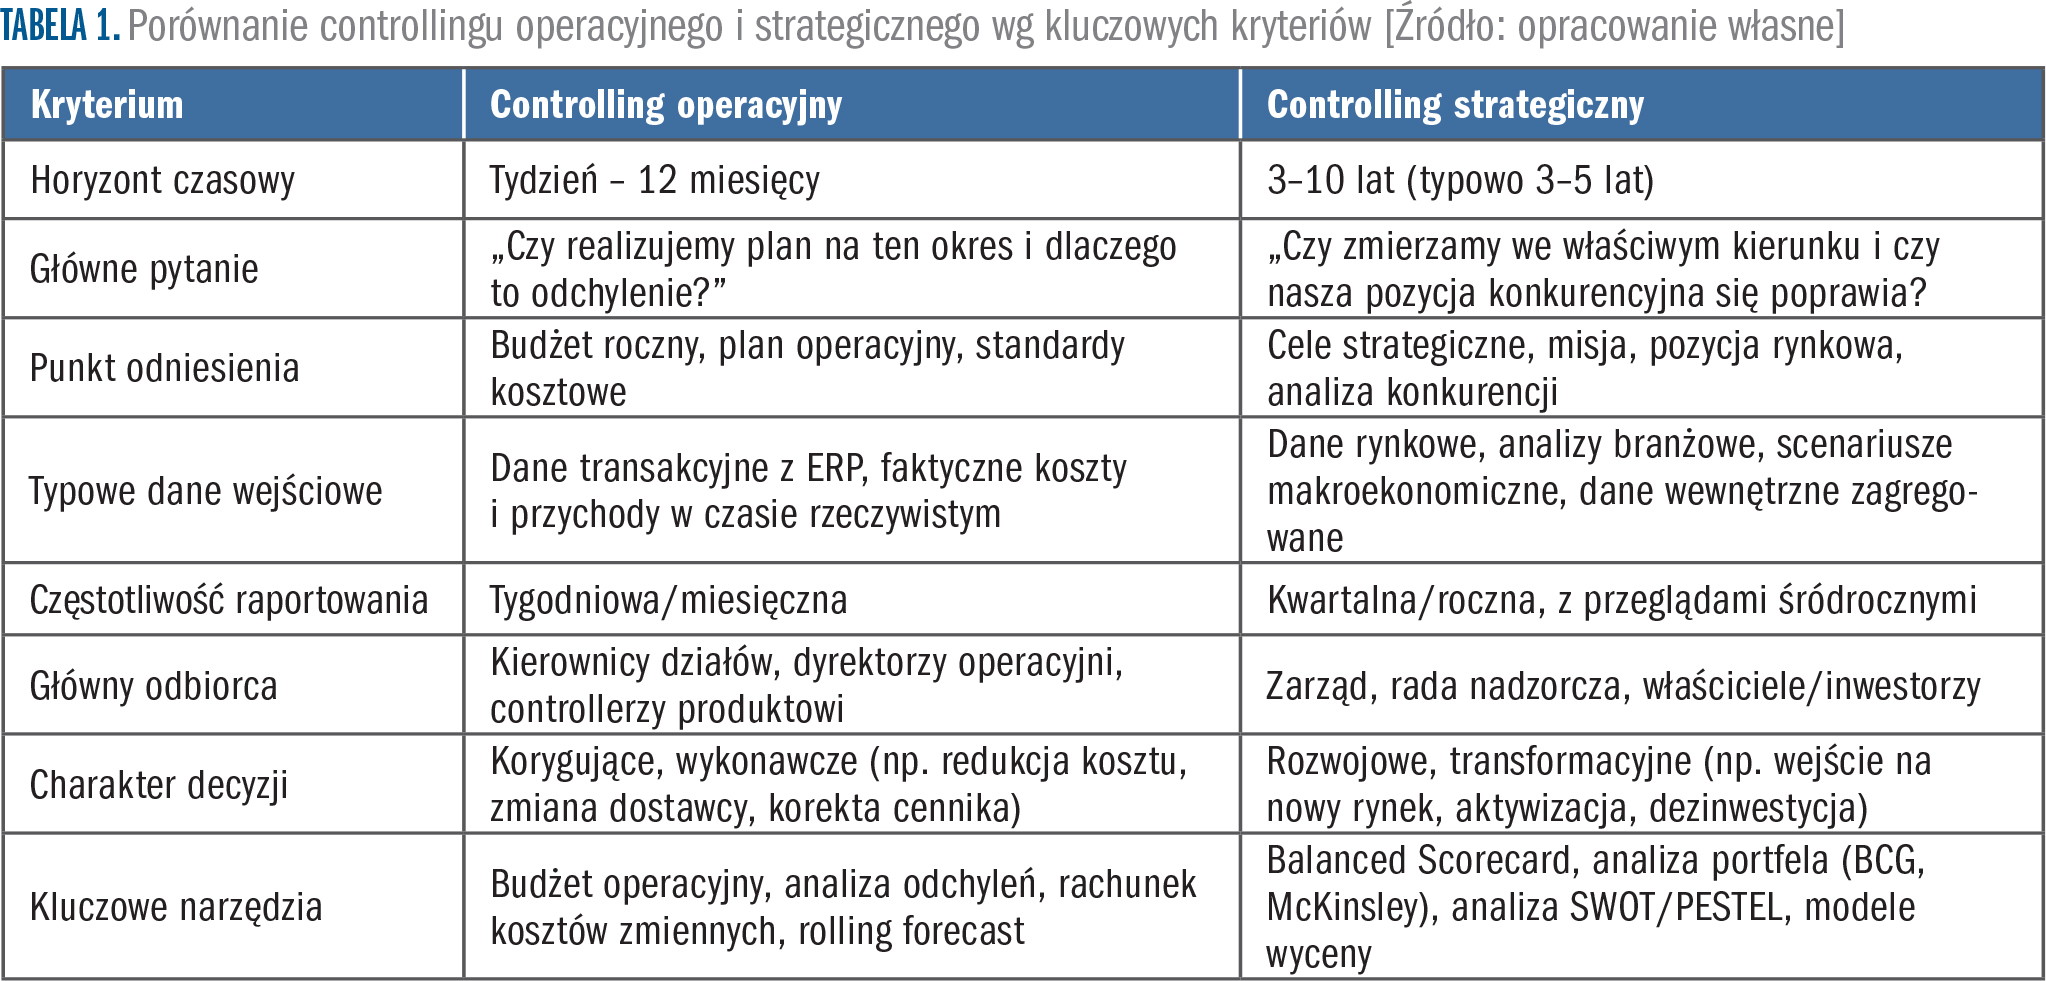
W wielu organizacjach controlling funkcjonuje jako jeden dział, jeden zespół i jedno pojęcie w strukturze organizacyjnej, natomiast w praktyce wykonuje się w nim dwa zupełnie różne rodzaje pracy intelektualnej, rządzące się innymi regułami, innym horyzontem czasowym i innymi odbiorcami. Controlling operacyjny odpowiada na pytanie „czy w tym miesiącu i w tym kwartale realizujemy plan?”, a controlling strategiczny na pytanie „czy w ogóle zmierzamy w dobrym kierunku, i czy plan, który realizujemy, ma jeszcze sens za trzy lata?”. Problem w tym, że granica między tymi dwoma światami bywa w praktyce rozmyta, ponieważ ten sam controller jednego dnia przygotowuje raport odchyleń budżetowych za miniony miesiąc, a drugiego dnia ma uczestniczyć w warsztacie strategicznym zarządu, często bez jasno zdefiniowanych narzędzi, procesu czy nawet języka odpowiedniego dla tej drugiej roli. Ten artykuł porządkuje różnice między controllingiem strategicznym a operacyjnym jako praktyczną mapę, która pomaga zespołom finansowym świadomie dobierać narzędzia, komunikować się z właściwymi odbiorcami i unikać najczęstszego błędu organizacyjnego: mylenia perspektywy krótkoterminowej z długoterminową, co prowadzi albo do „strategii” sprowadzonej do prognozy na kolejny kwartał, albo do budżetu operacyjnego, który ignoruje realia rynkowe, bo nikt nie zadał sobie trudu połączenia go z celami strategicznymi.
Dwie różne perspektywy: definicje i horyzont czasowy
Najprostszym i zarazem najbardziej praktycznym kryterium rozróżnienia obu obszarów jest horyzont czasowy oraz rodzaj pytania, na jakie odpowiadają. Controlling operacyjny pracuje w horyzoncie od tygodnia do maksymalnie roku i koncentruje się na efektywności bieżącej działalności, realizacji budżetu, kontroli kosztów, analizie odchyleń. Controlling strategiczny pracuje w horyzoncie od trzech do nawet dziesięciu lat i koncentruje się na pozycji konkurencyjnej firmy, kierunkach rozwoju oraz alokacji kapitału między różne obszary biznesu.
Warto zaznaczyć, że różnica nie sprowadza się wyłącznie do horyzontu czasowego, równie istotny jest charakter decyzji, jakie wspiera każdy z obszarów. Controlling operacyjny dostarcza informacji do decyzji o charakterze korygującym: coś odchyliło się od planu, trzeba to skorygować w ramach istniejącego modelu biznesowego. Controlling strategiczny dostarcza informacji do decyzji o charakterze transformacyjnym: czy sam model biznesowy, portfel produktów czy obecność na danych rynkach, wciąż ma sens w zmieniającym się otoczeniu.
Mylenie tych dwóch porządków bywa kosztowne i próba „strategicznego” rozwiązania problemu operacyjnego (np. wejście na nowy rynek zamiast poprawy efektywności istniejącej linii produkcyjnej) prowadzi do rozproszenia zasobów, a próba „operacyjnego” podejścia do problemu strategicznego (np. cięcie kosztów zamiast rewizji modelu biznesowego) prowadzi do erozji długoterminowej wartości firmy przy pozornej poprawie wyników kwartalnych.
Narzędzia controllingu operacyjnego i budżet operacyjny w praktyce
Fundamentalnym narzędziem controllingu operacyjnego pozostaje budżet operacyjny, czyli szczegółowy plan finansowy na najbliższy rok, rozbity zazwyczaj na miesiące lub kwartały, obejmujący przychody, koszty zmienne, koszty stałe oraz wynikający z nich zysk operacyjny. Siłą budżetu operacyjnego jest jego granularność: pozwala przypisać odpowiedzialność za konkretne linie kosztowe i przychodowe do konkretnych osób i działów, co czyni go narzędziem rozliczalności (accountability), a nie tylko planowania.
Struktura typowego budżetu operacyjnego
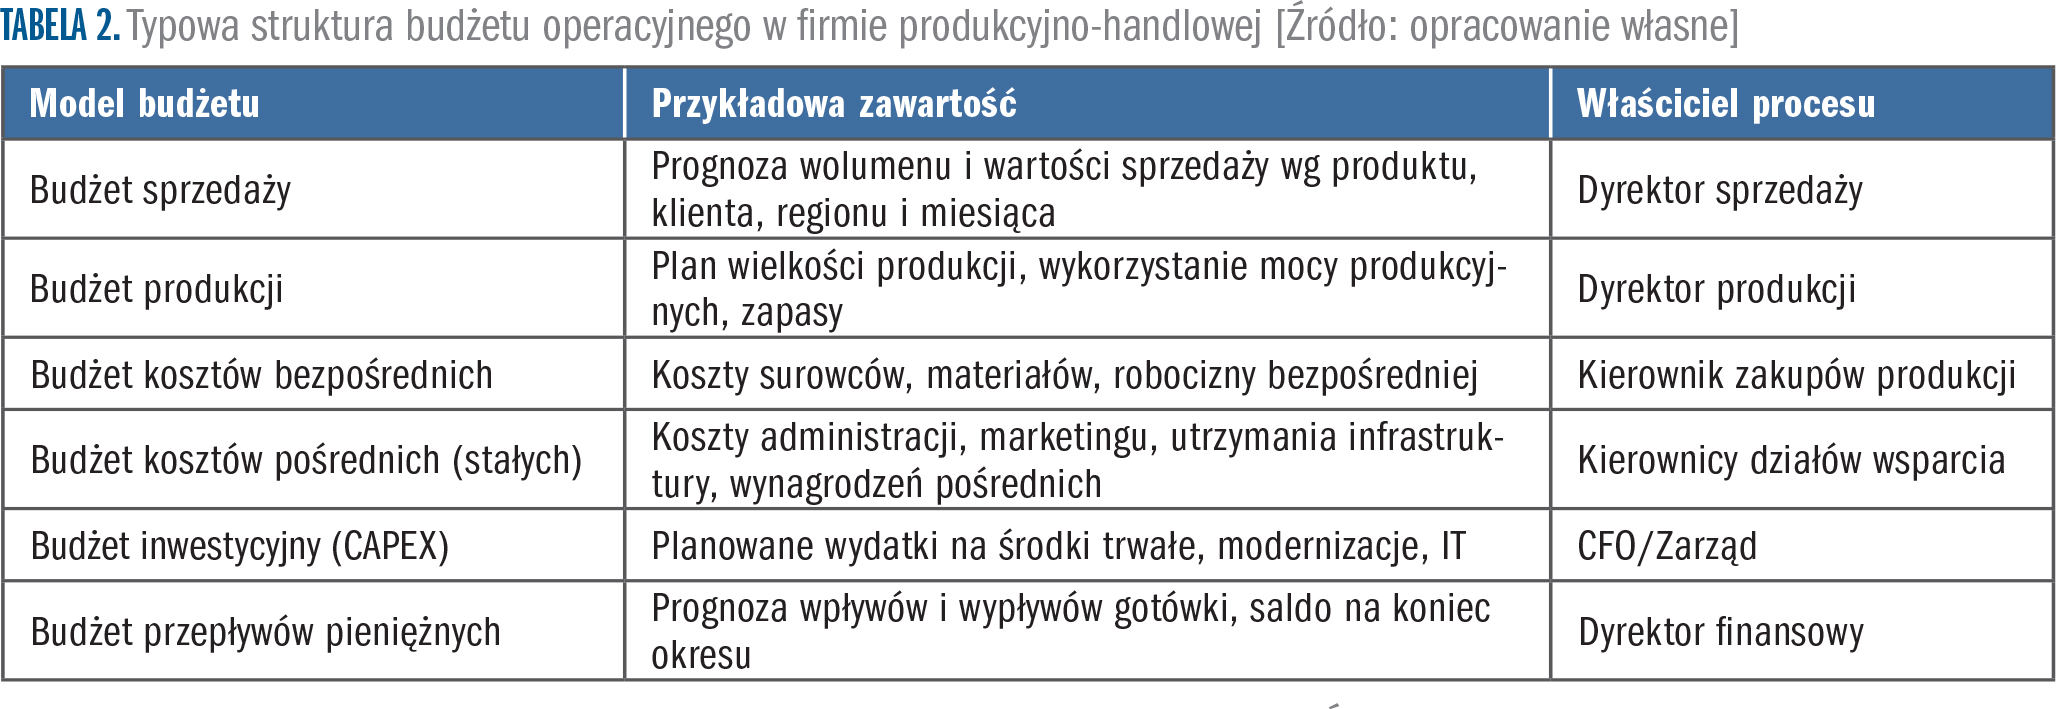
Dobrze zaprojektowany budżet operacyjny składa się z kilku powiązanych ze sobą modułów, które razem tworzą spójny obraz finansowy nadchodzącego okresu. Tabela 2 przedstawia typową strukturę wraz z przykładowymi pozycjami dla średniej wielkości firmy produkcyjno-handlowej.
Praktyczny przykład zastosowania: dział produkcji firmy meblarskiej „DrewnoStyl” planuje na nadchodzący kwartał wzrost sprzedaży o 8% w porównaniu z kwartałem poprzednim, w oparciu o prognozę działu handlowego. Budżet operacyjny przekłada tę informację na konkretne liczby: wzrost zapotrzebowania na drewno klejone o 8%, konieczność zwiększenia zmiany produkcyjnej o jeden dzień w miesiącu, wzrost kosztów energii proporcjonalny do wykorzystania maszyn oraz wzrost zapotrzebowania na kapitał obrotowy związany z większymi zapasami. Miesiąc po miesiącu controller operacyjny porównuje wykonanie z planem i raportuje odchylenia to jest właśnie codzienna praca controllingu operacyjnego: nie tworzenie wizji, lecz pilnowanie, by założenia przełożyły się na rzeczywistość, a jeśli nie, szybkie zidentyfikowanie przyczyny.
Narzędzia controllingu strategicznego – Balanced Scorecard w praktyce

Pozostałe 68% artykułu dostępne jest dla zalogowanych użytkowników serwisu.
Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.
Zaloguj Zamów prenumeratę Kup dostęp do artykułu