Zawierając umowę kredytową, każdy kredytobiorca otrzymuje harmonogram spłat zaciągniętej pożyczki. Nie każdy natomiast wie, dlaczego wysokość rat się różni. Zmianom jest winny WIBOR.

Czym jest WIBOR?

Banki, oprócz pożyczania pieniędzy klientom i przyjmowania lokat, dokonują podobnych transakcji pomiędzy sobą. Pożyczki na rynku międzybankowym mają własne oprocentowanie – WIBOR. Jest to stopa procentowa, według której banki są w stanie udzielić pożyczki innym bankom.

WIBOR wraz z marżą wchodzą w skład oprocentowania kredytu, zatem stanowią dodatkowe koszty, jakie musi ponieść każdy kredytobiorca zaciągający pożyczkę. Marża banku jest zawsze stałą wartością, natomiast stawka WIBOR jest uzależniona od średniej wartości oprocentowania kredytów na rynku międzybankowym. Stawka WIBOR jest ustalana w każdy dzień roboczy o godzinie 11:00, w oparciu o zgłaszaną wysokość stóp przez przedstawicieli 13 banków, które uczestniczą w fixingu – tak nazywa się proces ustalania stawek WIBOR. Odrzuceniu ulegają dwie zgłoszone wartości – najwyższa i najniższa. Organizatorem fixingu jest Stowarzyszenie Rynków Finansowych ACI Polska. Już 15 minut po publikacji indeksów WIBOR banki są zobowiązane do zawierania między sobą transakcji według tych wartości. Poza główną stawką WIBOR wyznaczane są również inne wartości:

  • 1 miesiąc (1M) – kredyt na 1 miesiąc, liczony od drugiego dnia roboczego po zawarciu transakcji,
  • 3 miesiące (3M) – kredyt na 3 miesiące, liczony od drugiego dnia roboczego po zawarciu transakcji,
  • 6 miesięcy (6M) – kredyt na 6 miesięcy, liczony od drugiego dnia roboczego po zawarciu transakcji,
  • 9 miesięcy (9M) – kredyt na 9 miesięcy, liczony od drugiego dnia roboczego po zawarciu transakcji,
  • 1 rok (1Y) – kredyt na 1 rok, liczony od drugiego dnia roboczego po zawarciu transakcji.

WIBOR 3M – kluczowy dla kredytów hipotecznych

Wysokość oprocentowania kredytu jest zatem uzależniona od okresu jego aktualizacji. Wobec tego banki najczęściej wybierają stopę WIBOR 3M, żeby móc zareagować na zmiany zachodzące na rynku, w szczególności na zmiany głównych stóp procentowych ustalanych przez Radę Polityki Pieniężnej. Jeśli wysokość stopy referencyjnej zmieni się, bank będzie mógł zareagować po trzech miesiącach, co przełoży się na podwyżkę lub obniżkę oprocentowania.

Zasady aktualizacji zmian WIBOR-u, a tym samym modyfikacji oprocentowania kredytu, powinny być określone i zapisane w umowie kredytowej.

Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.
Źródło: forbes.pl
Zobacz również

Tekst otwarty nr 10/2026

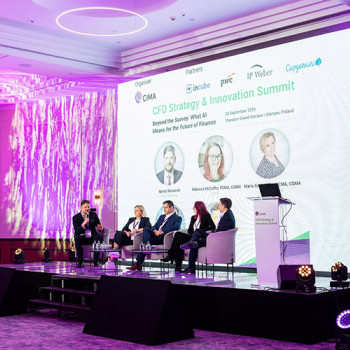
CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

Europejscy liderzy biznesu i finansów spotkali się w Warszawie, by rozmawiać o tym, jak sztuczna inteligencja zmienia pracę finansów, procesy decyzyjne i rolę człowieka w organizacji.

Czytaj więcej

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych
  • Na koniec czerwca 2026 r. kwartalnie rozliczało się 219 356 czynnych podatników VAT. Jak wynika z danych Ministerstwa Finansów, to prawie 25 tys. więcej niż rok wcześniej.
  • Kto zmienił formę rozliczenia od pierwszego kwartału 2026 r., jest nią związany przez cztery kwartały i na tryb miesięczny może wrócić dopiero od stycznia 2027 r.
  • Z takiego trybu rozliczenie korzysta wiele firm handlowych, np. związanych z turystyką czy e-commerce z produktami sezonowymi, przykładowo sprzętu narciarskiego czy artykułów ogrodniczych.
  • Powodem zwiększonego zainteresowania tym sposobem rozliczania mogła być zmiana w przepisach podatkowych. Rozliczających się kwartalnie wyłączono na 2026 r. z obowiązku prowadzenia elektronicznych ksiąg i przesyłania plików JPK w podatkach dochodowych.
  • Na przełomie roku może dojść do fali rezygnacji z rozliczeń kwartalnych. Dla kogo powrót na rozliczenie miesięczne od stycznia będzie korzystny?
Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.