22 lutego 2018 r. w ustawie o podatku dochodowym od osób fizycznych oraz w ustawie o podatku dochodowym od osób prawnych wprowadzono zmiany przewidujące pewne preferencje podatkowe w przypadku amortyzacji samochodu osobowego będącego pojazdem elektrycznym w rozumieniu art. 1 pkt 12 ustawy z dnia 11 stycznia 2018 r. o elektromobilności i paliwach alternatywnych.

Samochody elektryczne z wyższą amortyzacją

W przypadku tego rodzaju samochodów obowiązuje wyższy limit odpisów amortyzacyjnych, które mogą być zaliczone do kosztów uzyskania przychodów. W przypadku zwykłych samochodów z kosztów zostały wyłączone odpisy amortyzacyjne w części ustalonej od wartości samochodu przewyższającej 20 000 euro. W przypadku elektrycznych samochodów osobowych z kosztów zostały wyłączone odpisy amortyzacyjne w części ustalonej od wartości samochodu przewyższającej 30 000 euro (art. 16 ust. 1 pkt 4 ustawy o podatku dochodowym od osób prawnych oraz art. 23 ust. 1 pkt 4 ustawy o podatku dochodowym od osób fizycznych – w brzmieniu obowiązującym od 22 lutego 2018 r.).

Przepis w tym brzmieniu ma zastosowanie od dnia ogłoszenia pozytywnej decyzji Komisji Europejskiej o zgodności pomocy publicznej ze wspólnym rynkiem lub stwierdzenia, że przepisy te nie stanowią pomocy publicznej.

Przypisy / Źródła / Podstawa prawna

Ustawa z dnia 11 stycznia 2018 r. o elektromobilności i paliwach alternatywnych – Dz. U. z 2018 r., poz. 317.

Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.
Źródło: Monitor Księgowego
Zobacz również

Tekst otwarty nr 10/2026

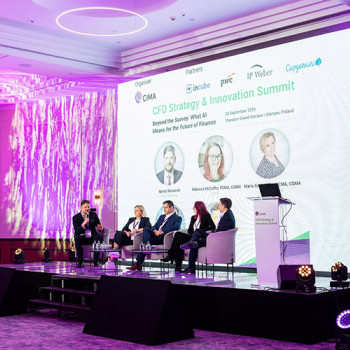
CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

Europejscy liderzy biznesu i finansów spotkali się w Warszawie, by rozmawiać o tym, jak sztuczna inteligencja zmienia pracę finansów, procesy decyzyjne i rolę człowieka w organizacji.

Czytaj więcej

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych
  • Na koniec czerwca 2026 r. kwartalnie rozliczało się 219 356 czynnych podatników VAT. Jak wynika z danych Ministerstwa Finansów, to prawie 25 tys. więcej niż rok wcześniej.
  • Kto zmienił formę rozliczenia od pierwszego kwartału 2026 r., jest nią związany przez cztery kwartały i na tryb miesięczny może wrócić dopiero od stycznia 2027 r.
  • Z takiego trybu rozliczenie korzysta wiele firm handlowych, np. związanych z turystyką czy e-commerce z produktami sezonowymi, przykładowo sprzętu narciarskiego czy artykułów ogrodniczych.
  • Powodem zwiększonego zainteresowania tym sposobem rozliczania mogła być zmiana w przepisach podatkowych. Rozliczających się kwartalnie wyłączono na 2026 r. z obowiązku prowadzenia elektronicznych ksiąg i przesyłania plików JPK w podatkach dochodowych.
  • Na przełomie roku może dojść do fali rezygnacji z rozliczeń kwartalnych. Dla kogo powrót na rozliczenie miesięczne od stycznia będzie korzystny?
Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.