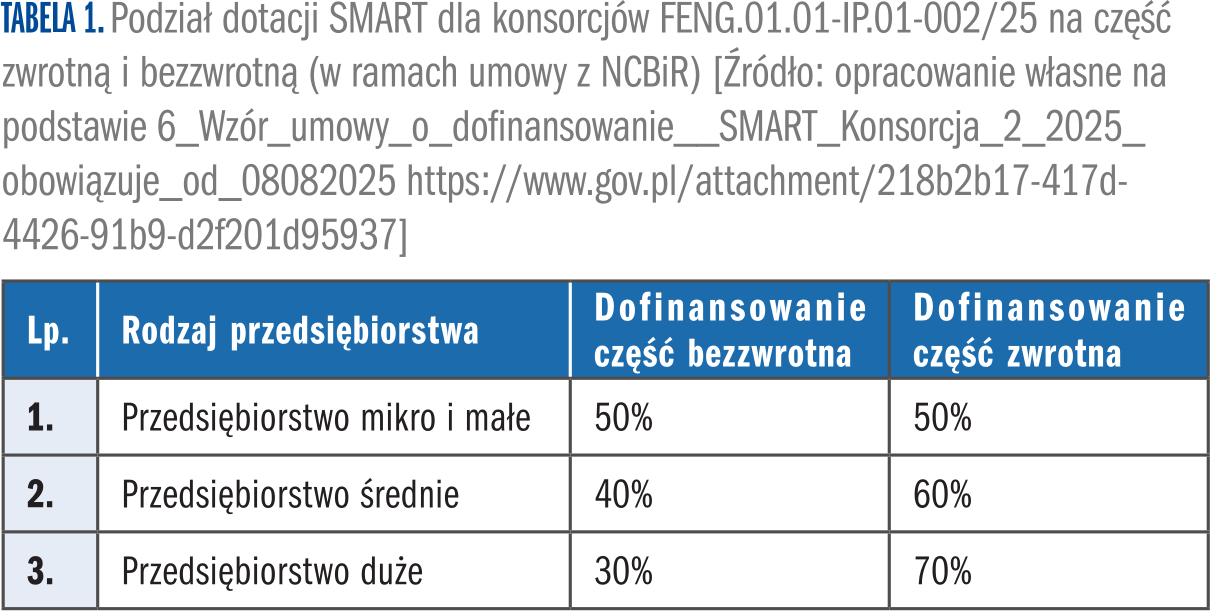
Obok tradycyjnych dotacji bezzwrotnych, coraz większą popularność zyskują dotacje warunkowe, których część podlega zwrotowi. Przykładem takiej dotacji jest moduł „Wdrożenie innowacji” w ramach dotacji SMART FENG – projekty realizowane w konsorcjach, dla których konkursy ogłasza Narodowe Centrum Badań i Rozwoju (NCBiR). Dotacje takie są dzielone na część zwrotną i bezzwrotną w proporcji uzależnionej od tego, czy przedsiębiorstwo jest mikro/małe, średnie czy duże.
Ujęcie w polityce rachunkowości dotacji warunkowej (zwrotnej) SMART FENG – projekty realizowane w konsorcjach

Tabela 1 przedstawia podział dotacji SMART dla konsorcjów FENG.01.01-IP.01-002/25 na część zwrotną i bezzwrotną (w ramach umowy z NCBiR).
Kwota dotacji warunkowej, która stanowi kwotę zwrotną, obliczana jest na podstawie sumy przychodów wygenerowanych w wyniku realizacji modułu Wdrożenie innowacji w okresie referencyjnym. Przez okres referencyjny rozumiany jest okres czterech lat, liczony od zakończenia realizacji projektu. W tym okresie beneficjent i konsorcjant uzyskują przychody ze sprzedaży produktów wprowadzonych w wyniku realizacji projektu, które następnie są uwzględniane przy wyliczeniu kwoty do zwrotu części zwrotnej dotacji warunkowej.

Zwrot części zwrotnej dofinansowania uzależniony jest od poziomu osiągnięcia tzw. wskaźnika „R”. Jest on obliczany dla każdego z członków konsorcjum oddzielnie, według wzoru1:

Pozostałe 76% artykułu dostępne jest dla zalogowanych użytkowników serwisu.

Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.

Zaloguj Zamów prenumeratę Kup dostęp do artykułu

Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.
Ulubione Drukuj

Zobacz również

Aktywa trwałe przeznaczone do sprzedaży, czyli IFRS 5 w teorii i praktyce

Aktywa trwałe przeznaczone do sprzedaży, czyli IFRS 5 w teorii i praktyce

Standard IFRS 5 „Aktywa trwałe przeznaczone do sprzedaży oraz działalność zaniechana” zalicza się do regulacji, które ze szczególną dokładnością definiują warunki ewidencjonowania majątku przewidzianego do zbycia. Ponadto, standard ten formułuje definicję tzw. działalności zaniechanej. Mimo że w codziennej praktyce księgowej nie są to sytuacje powszechne, znajomość przepisów wynikających z IFRS 5 jest niezwykle użyteczna.

Czytaj więcej

MSSF 17 Umowy ubezpieczenia – co powinien wiedzieć księgowy spoza branży ubezpieczeniowej?

MSSF 17 Umowy ubezpieczenia – co powinien wiedzieć księgowy spoza branży ubezpieczeniowej?

MSSF 17 to jeden z najbardziej złożonych standardów MSSF – zastąpił MSSF 4 i obowiązuje jednostki stosujące MSSF od okresów rozpoczynających się 1 stycznia 2023 r. W praktyce dotyczy przede wszystkim zakładów ubezpieczeń i reasekuracji, ale jego zakres jest określany przez rodzaj wystawionej umowy, a nie status regulacyjny jednostki, dlatego w określonych sytuacjach może mieć zastosowanie również do podmiotu spoza branży ubezpieczeniowej.

Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.