Inwestycje w nieruchomości są coraz częściej występującymi pozycjami w sprawozdaniu finansowym jednostek gospodarczych. Jak je wycenić, jak je prawidłowo wykazać w księgach, kiedy należy je przekwalifikować do innych kategorii – na te pytania odpowiemy w niniejszym opracowaniu.

Inwestycje w nieruchomości w księgach rachunkowych

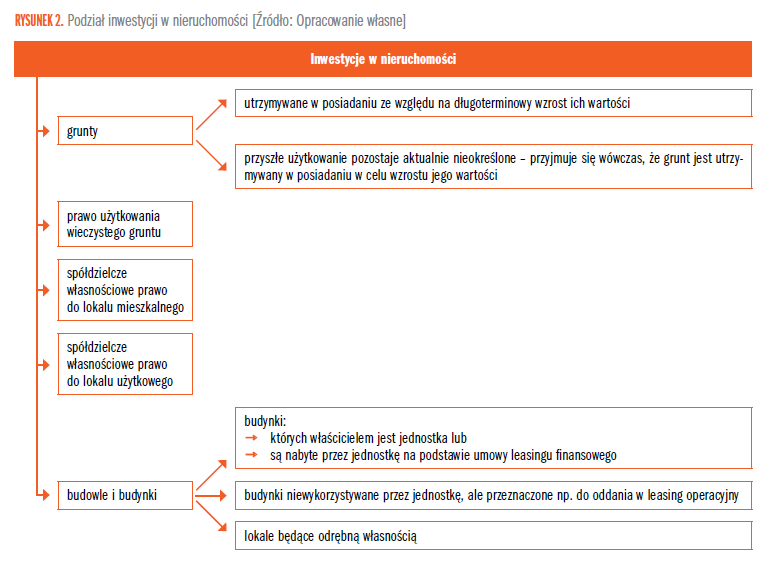
Zgodnie z przepisami ustawy o rachunkowości przez inwestycje należy rozumieć aktywa posiadane przez jednostkę w celu osiągnięcia z nich korzyści ekonomicznych wynikających z przyrostu wartości tych aktywów, uzyskania przychodów w formie odsetek, dywidend (udziałów w zyskach) lub innych pożytków, w tym również z transakcji handlowej, a w szczególności aktywa finansowe oraz te nieruchomości i wartości niematerialne i prawne, które nie są użytkowane przez jednostkę, lecz są posiadane przez nią w celu osiągnięcia tych korzyści.

Kiedy nieruchomość zalicza się do inwestycji

Zakwalifikowanie nieruchomości do inwestycji uzależnione jest od sposobu jej wykorzystania, bez względu na sposób pozyskania nieruchomości oraz cel jej nabycia. Nieruchomość może być więc zakupiona, otrzymana jako wkład niepieniężny lub wytworzona we własnym zakresie. Do inwestycji można więc zaliczyć nieruchomości wybudowane i posiadane w celu osiągnięcia z nich korzyści ekonomicznych innych niż używanie ich przez jednostkę w działalności operacyjnej.

Jeśli jednostka zmieni wykorzystanie nieruchomości, to może ją przekwalifikować ze środków trwałych do inwestycji bądź odwrotnie.

Do inwestycji w nieruchomości nie zalicza się nieruchomości:

w trakcie budowy lub ulepszania – nawet jeśli w przyszłości będą traktowane jako nieruchomości inwestycyjne,

dostosowywanych do sprzedaży,

spełniających kryteria do uznania ich za środki trwałe – przynoszących jednostce korzyści ekonomiczne poprzez wykorzystywanie ich w działalności operacyjnej,

które stanowią towary lub produkty przeznaczone na sprzedaż w ramach zwykłej działalności jednostki,

oddanych w leasing finansowy innej jednostce.
Pozostałe 83% artykułu dostępne jest dla zalogowanych użytkowników serwisu.

Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.

Zaloguj Zamów prenumeratę Kup dostęp do artykułu

Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.
Zobacz również

Opodatkowanie wydatków na szkolenia pracowników – skutki w PIT, ZUS i CIT

Opodatkowanie wydatków na szkolenia pracowników – skutki w PIT, ZUS i CIT

Inwestycja w rozwój kompetencji zespołu niemal zawsze rodzi pytanie, czy sfinansowane przez pracodawcę szkolenie stanowi dla pracownika przychód podlegający opodatkowaniu. Odpowiedź zależy od tego, w czyim interesie odbywa się szkolenie oraz czy pracownik korzysta z niego z własnej inicjatywy, czy na polecenie przełożonego. Kwalifikacja przekłada się wprost na obowiązki płatnika w PIT i ZUS, a po stronie pracodawcy – na możliwość zaliczenia wydatku do kosztów oraz odliczenia VAT. Artykuł pokazuje, jak rozliczyć wydatki na szkolenia w zależności od ich charakteru i jak ująć je w księgach.

Czytaj więcej

Podatek u źródła (WHT) – czym jest, kiedy powstaje obowiązek i jak go prawidłowo rozliczyć?

Podatek u źródła (WHT) – czym jest, kiedy powstaje obowiązek i jak go prawidłowo rozliczyć?

Podatek u źródła, określany również jako WHT (Withholding Tax), jest jednym z najważniejszych zagadnień podatkowych dla przedsiębiorców dokonujących płatności na rzecz zagranicznych kontrahentów.

Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.