MF opublikowało dwa projekty zmian w ustawie z 11 marca 2004 r. o podatku od towarów i usług (dalej: ustawa o VAT). Jeden z nich to projekt ViDA, czyli ustawa wdrażająca przepisy unijne, które mają zmienić zasady opodatkowania VAT sprzedaży na platformach cyfrowych. Nowe regulacje będą wprowadzane w kilku etapach, zaczynając od 2027 r. Drugi projekt wprowadza zmiany od 2027 r. w opodatkowaniu eksportu i importu.

Pakiet ViDA reguluje trzy główne obszary:

  • wymogi dotyczące sprawozdawczości cyfrowej dla celów VAT (DRR – Digital Reporting Requirements),
  • opodatkowanie VAT niektórych rodzajów działalności prowadzonej z wykorzystaniem platform cyfrowych (DSR – Platform Economy),
  • pojedynczą rejestrację VAT w obrębie Unii Europejskiej (SVR – Single VAT Registration).

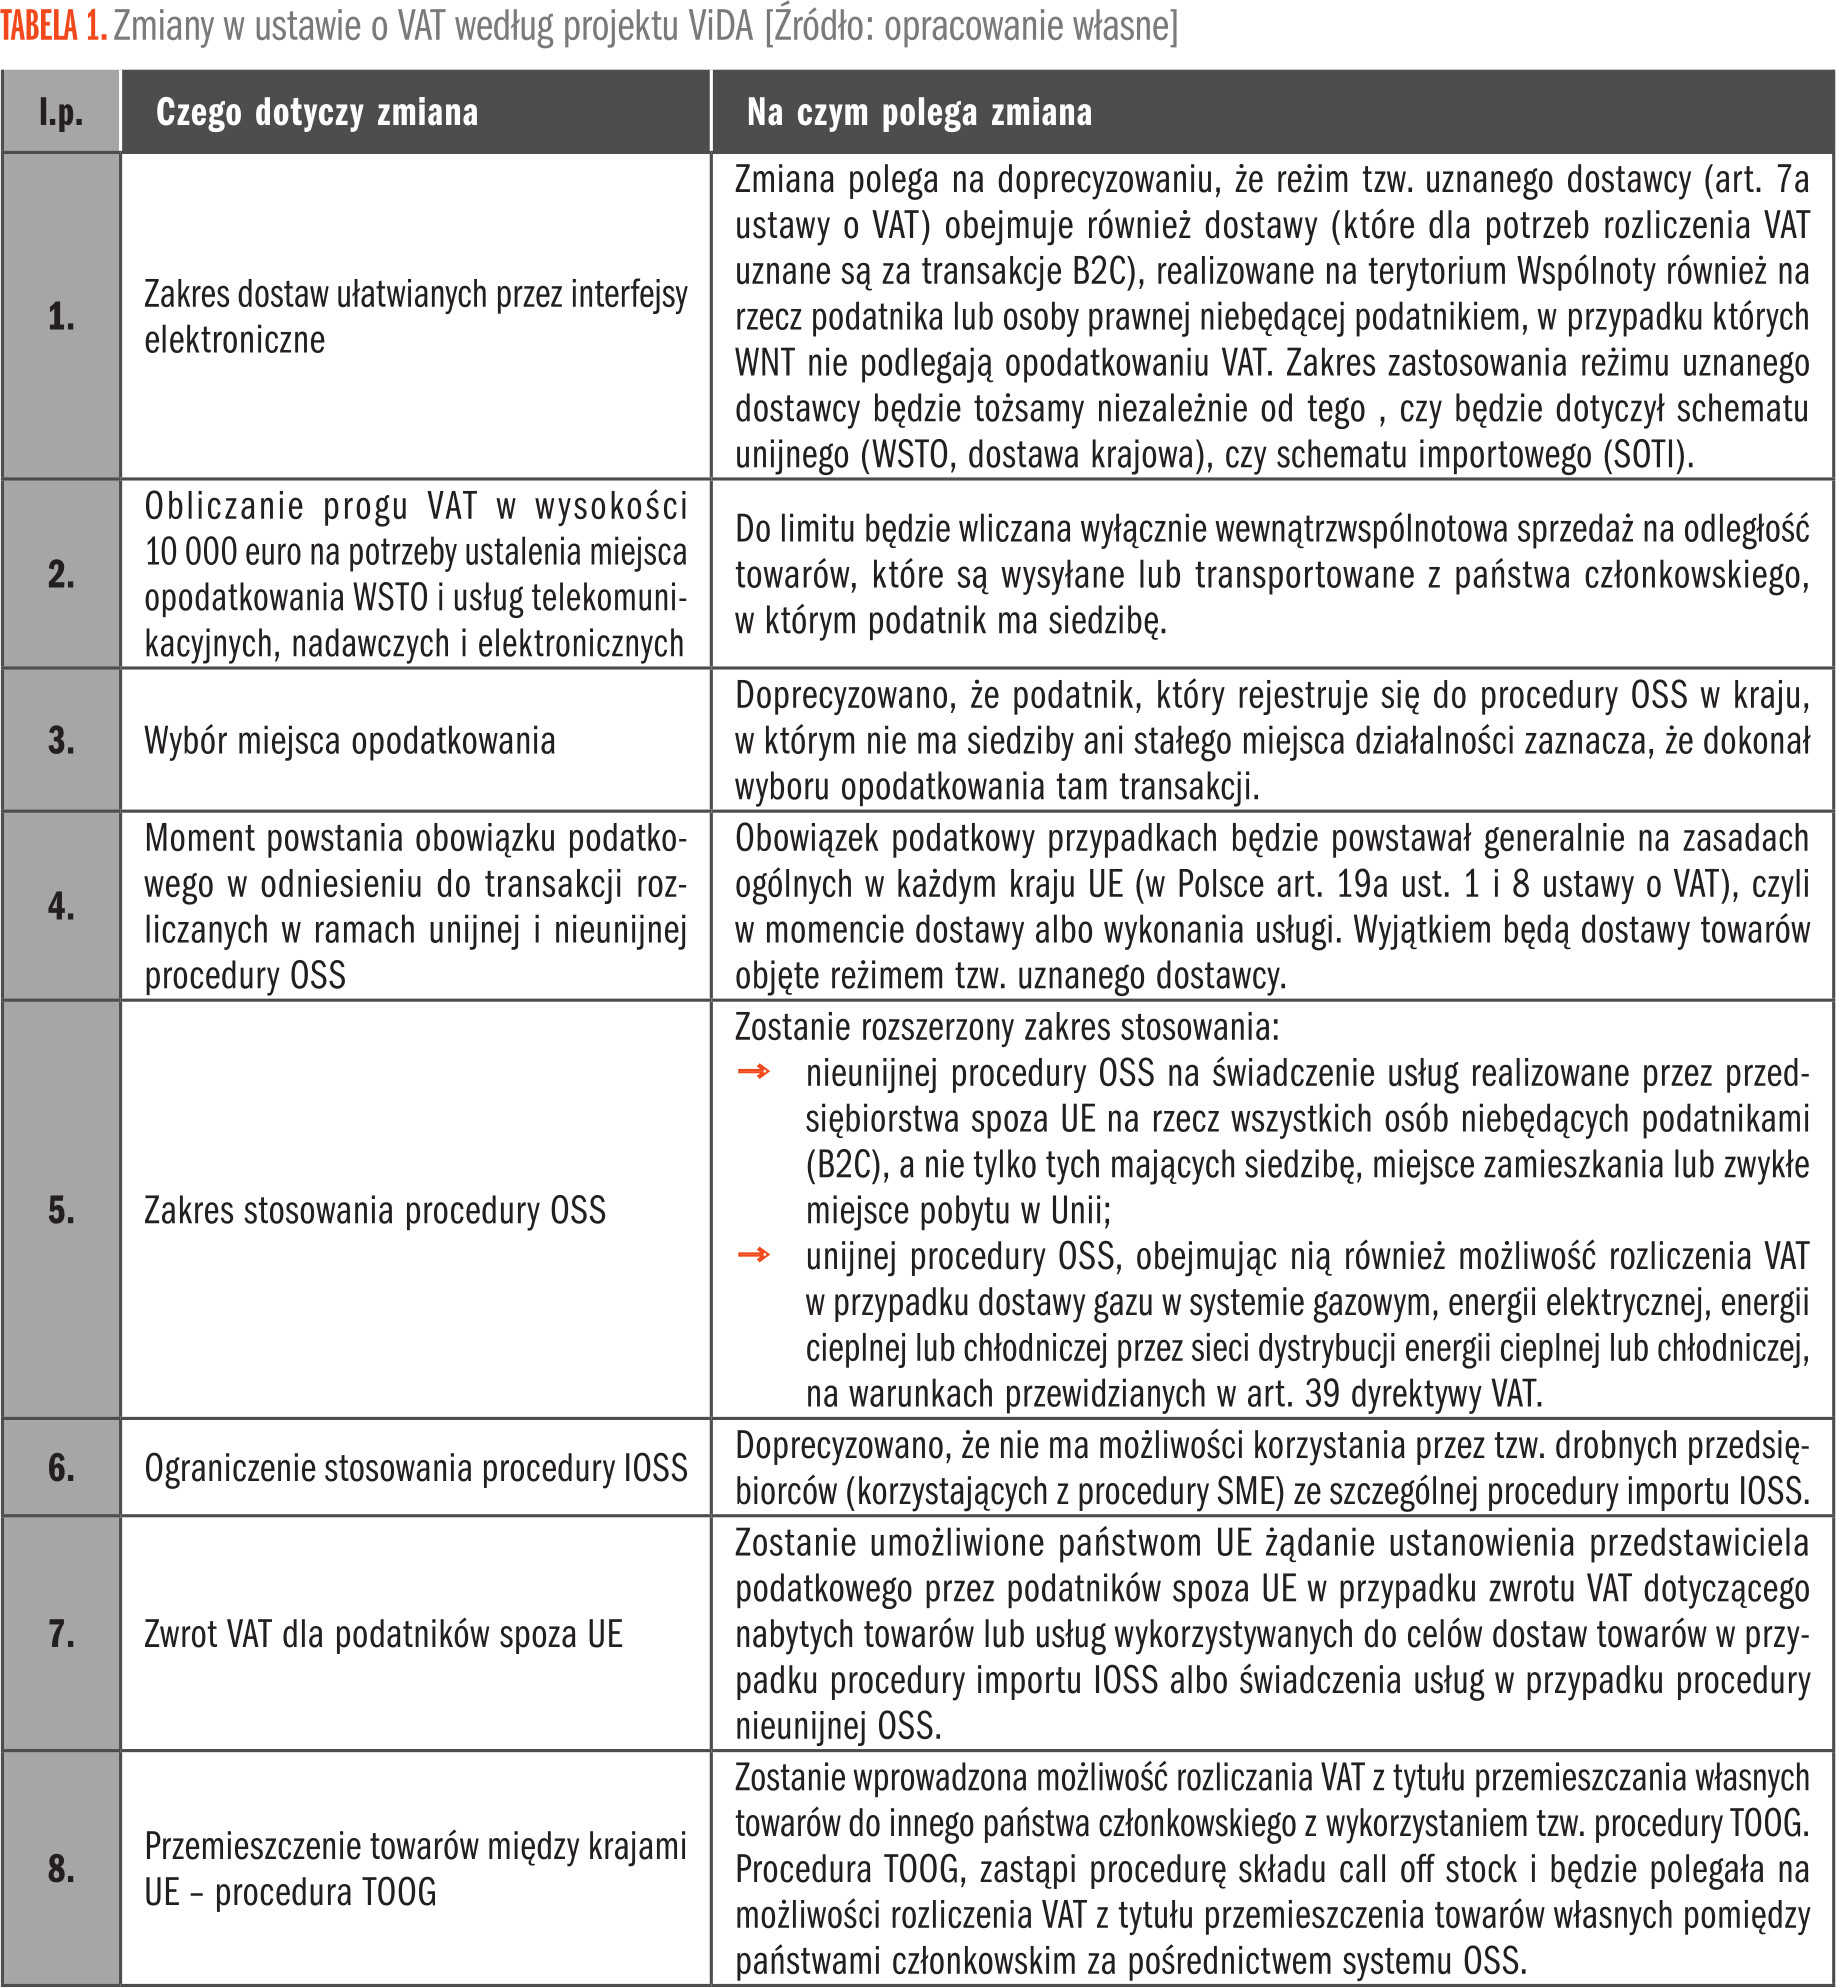
Zmiany w ustawie o VAT według projektu ViDA przedstawia Tabela 1.
Poszczególne elementy pakietu ViDA wchodzą w życie w różnych terminach. Harmonogram jego wdrożenia jest następujący:

  • od 1 stycznia 2027 r. państwa członkowskie zobowiązane są wdrożyć przepisy uzupełniające rozwiązania ujęte w pakiecie VAT e-commerce (art. 2 dyrektywy 2025/516).
  • od 1 lipca 2028 r. państwa członkowskie powinny wdrożyć regulacje dotyczące opodatkowania platform cyfrowych (DSR), pojedynczej rejestracji VAT (SVR), w tym nowej procedury szczególnej dotyczącej przemieszczania własnych towarów (tzw. procedura TOOG, ang. transfer of own goods), a także obowiązkowy mechanizm odwrotnego obciążenia w przypadku dostawców nieposiadających numeru identyfikacyjnego (art. 3 dyrektywy 2025/516).
  • od 1 lipca 2029 r. państwa członkowskie zobowiązane są ostatecznie zakończyć stosowanie procedury magazynu typu call-off stock (art. 4 dyrektywy 2025/516).
  • od 1 lipca 2030 r. państwa członkowskie zobowiązane są wdrożyć regulacje dotyczące fakturowania elektronicznego (art. 5 dyrektywy 2025/516).

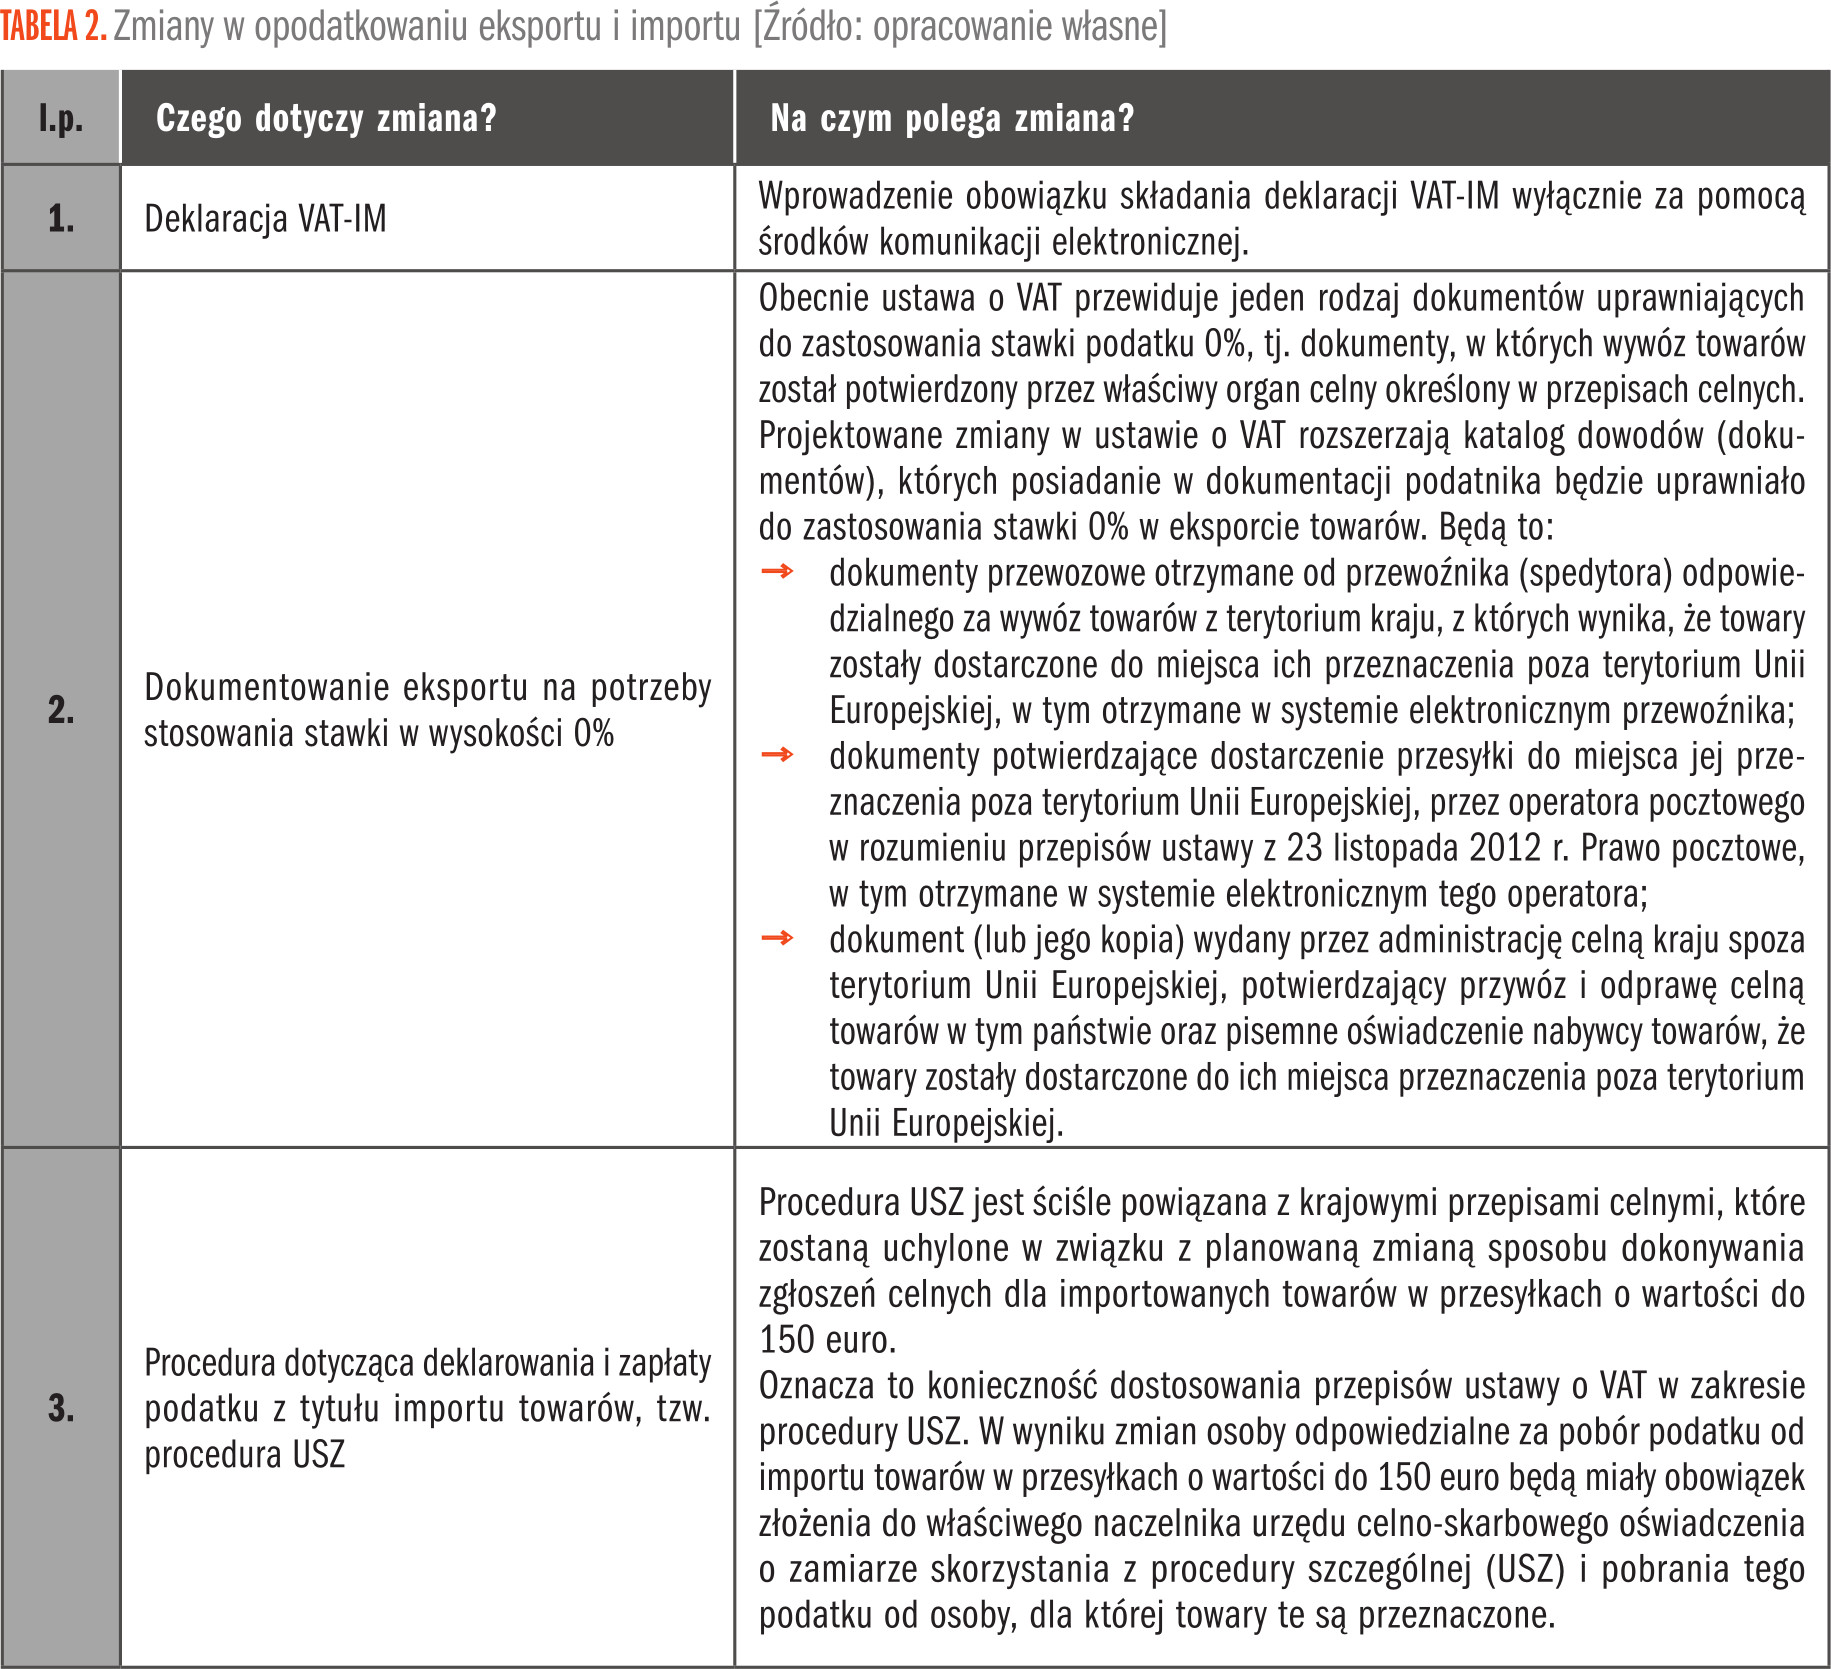
Drugi projekt wprowadza natomiast zmiany w opodatkowaniu importu i eksportu towarów.

Zmiany w opodatkowaniu eksportu i importu przedstawia Tabela 2.
Zmiany wejdą w życie 1 stycznia 2027 r. z wyjątkiem przepisów dotyczących modyfikacji procedury USZ, które wejdą w życie z dniem następującym po dniu ogłoszenia. 

Źródła:

  • projekt ustawy z 29 kwietnia 2026 r. o zmianie ustawy o podatku od towarów i usług – opublikowany na rcl.gov.pl (nr w wykazie UDER112),
  • projekt ustawy z 29 kwietnia 2026 r. o zmianie ustawy o podatku od towarów i usług – opublikowany na rcl.gov.pl (nr w wykazie UC 147).

Inforlex.pl

Pozostałe 0% artykułu dostępne jest dla zalogowanych użytkowników serwisu.

Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.

Zaloguj Zamów prenumeratę

Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.
Zobacz również

Tekst otwarty nr 10/2026

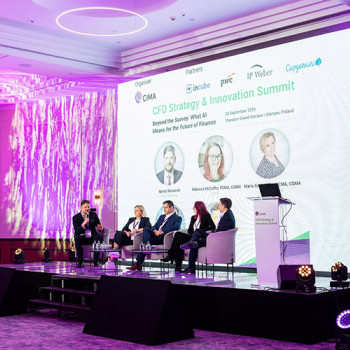
CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

Europejscy liderzy biznesu i finansów spotkali się w Warszawie, by rozmawiać o tym, jak sztuczna inteligencja zmienia pracę finansów, procesy decyzyjne i rolę człowieka w organizacji.

Czytaj więcej

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych
  • Na koniec czerwca 2026 r. kwartalnie rozliczało się 219 356 czynnych podatników VAT. Jak wynika z danych Ministerstwa Finansów, to prawie 25 tys. więcej niż rok wcześniej.
  • Kto zmienił formę rozliczenia od pierwszego kwartału 2026 r., jest nią związany przez cztery kwartały i na tryb miesięczny może wrócić dopiero od stycznia 2027 r.
  • Z takiego trybu rozliczenie korzysta wiele firm handlowych, np. związanych z turystyką czy e-commerce z produktami sezonowymi, przykładowo sprzętu narciarskiego czy artykułów ogrodniczych.
  • Powodem zwiększonego zainteresowania tym sposobem rozliczania mogła być zmiana w przepisach podatkowych. Rozliczających się kwartalnie wyłączono na 2026 r. z obowiązku prowadzenia elektronicznych ksiąg i przesyłania plików JPK w podatkach dochodowych.
  • Na przełomie roku może dojść do fali rezygnacji z rozliczeń kwartalnych. Dla kogo powrót na rozliczenie miesięczne od stycznia będzie korzystny?
Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.