Organy podatkowe (inne niż organy KAS, np. jednostki samorządu) będą miały obowiązek udostępniać Ministrowi ds. Informatyzacji dane objęte tajemnicą skarbową – w zakresie niezbędnym do udostępnienia przez tego ministra usługi online, polegającej na obsłudze elektronicznych transakcji płatniczych (dodany art. 298a Ordynacji podatkowej). Dane te mają być przekazywane elektronicznie.

Art. 298a O.p. wprowadzający obowiązek przekazywania przez organy podatkowe inne niż KAS danych objętych tajemnicą skarbową wszedł w życie 1 kwietnia 2023 r. (po upływie 14 dni po publikacji w Dz.U.).

Jest to związane z tym, że Minister Infrastruktury ma zapewnić organom podatkowym innym niż KAS (czyli samorządom) usługę obsługi elektronicznych transakcji płatniczych (w uproszczeniu chodzi o zapłatę podatków za pośrednictwem tej usługi).

W przypadku organów podatkowych (innych niż KAS), których system teleinformatyczny będzie zintegrowany z usługą obsługi transakcji płatniczych oferowaną przez Ministra Informatyzacji, będzie możliwość ich udostępnienia już teraz. Minister Informatyzacji uzyskał upoważnienie do udostępnienia takiej usługi w okresie do 31 grudnia 2024 r.

Nie będzie możliwe udostepnienie tej usługi w przypadku organów podatkowych (innych niż KAS), których system teleinformatyczny nie będzie zintegrowany z usługą obsługi transakcji płatniczych oferowaną przez Ministra Informatyzacji. W tym przypadku Minister Informatyzacji został upoważniony do udzielania tym podmiotom dotacji celowej na integrację systemów teleinformatycznych tych jednostek w celu umożliwienia skorzystania z opisanej usługi.

Ustawodawca określił też zasady ustalania „terminu płatności”, gdy płatność podatku jest realizowana za pomocą usługi udostępnianej przez Ministra Informatyzacji.

Zgodnie z art. 3 ust. 2 nowelizacji, jeżeli z przepisów odrębnych wynika termin na dokonanie płatności, uznaje się, że płatność zrealizowana przy wykorzystaniu usługi, o której mowa, została dokonana w dniu:

( 1 ) uzyskania potwierdzenia autoryzacji transakcji płatniczej, o której mowa w art. 40 ust. 1 ustawy z dnia 19 sierpnia 2011 r. o usługach płatniczych (Dz. U. z 2022 r. poz. 2360 i 2640) lub

( 2 ) zainicjowania transakcji przez odbiorcę, jeżeli płatnik nie odwołał zlecenia zgodnie z art. 51 ust. 3 ustawy z dnia 19 sierpnia 2011 r. o usługach płatniczych.


Źródło: Ustawa z 9 marca 2023 r. o zmianie ustawy o dostępności cyfrowej stron internetowych i aplikacji mobilnych podmiotów publicznych oraz ustawy – Ordynacja podatkowa – Dz.U. z 2023 r. poz. 511

Pozostałe 0% artykułu dostępne jest dla zalogowanych użytkowników serwisu.

Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.

Zaloguj Zamów prenumeratę

Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.
Zobacz również

Tekst otwarty nr 10/2026

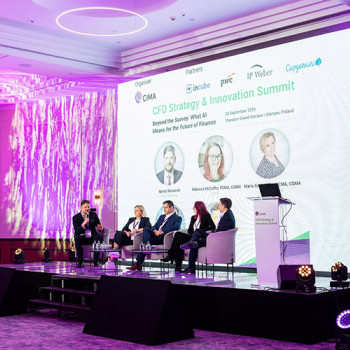
CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

Europejscy liderzy biznesu i finansów spotkali się w Warszawie, by rozmawiać o tym, jak sztuczna inteligencja zmienia pracę finansów, procesy decyzyjne i rolę człowieka w organizacji.

Czytaj więcej

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych
  • Na koniec czerwca 2026 r. kwartalnie rozliczało się 219 356 czynnych podatników VAT. Jak wynika z danych Ministerstwa Finansów, to prawie 25 tys. więcej niż rok wcześniej.
  • Kto zmienił formę rozliczenia od pierwszego kwartału 2026 r., jest nią związany przez cztery kwartały i na tryb miesięczny może wrócić dopiero od stycznia 2027 r.
  • Z takiego trybu rozliczenie korzysta wiele firm handlowych, np. związanych z turystyką czy e-commerce z produktami sezonowymi, przykładowo sprzętu narciarskiego czy artykułów ogrodniczych.
  • Powodem zwiększonego zainteresowania tym sposobem rozliczania mogła być zmiana w przepisach podatkowych. Rozliczających się kwartalnie wyłączono na 2026 r. z obowiązku prowadzenia elektronicznych ksiąg i przesyłania plików JPK w podatkach dochodowych.
  • Na przełomie roku może dojść do fali rezygnacji z rozliczeń kwartalnych. Dla kogo powrót na rozliczenie miesięczne od stycznia będzie korzystny?
Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.