Służby księgowo-podatkowe podmiotów powiązanych odpowiedzialnie za dopełnienie obowiązków dokumentacyjnych w zakresie cen transferowych, w ostatnich latach nie mają łatwego ani spokojnego życia. Dnia 1 stycznia wszedł w życie pakiet całkowicie nowych przepisów o cenach transferowych. Wprowadzają one dużo, daleko idących zmian w porównaniu do dotychczasowych przepisów. Czy zmiany okażą się korzystne dla przedsiębiorstw? Jakie są najważniejsze regulacje? Jak się przygotować?

Kij czy marchewka? Nowe przepisy o cenach transferowych w 2019 r.

W temacie cen transferowych zmienia się dużo i często. Od dnia 1 stycznia 2017 r. obowiązują przepisy, które istotnie zwiększyły obciążenie dokumentacyjne dla podmiotów powiązanych. Sprostanie przepisom obowiązującym od 1 stycznia 2017 r. wymagało od osób odpowiedzialnych za prowadzenie spraw podatkowych w spółce dużego zaangażowania czasowego i merytorycznego. Dla spółek przepisy te oznaczały czasami istotne koszty związane z koniecznością uzyskania wsparcia w przygotowaniu specjalistycznych analiz. Ich przygotowanie we własnym zakresie często bowiem wykraczało poza możliwości podatnika.

W tym roku niestety po raz kolejny należy rozpocząć dokształcanie się w zakresie cen transferowych, gdyż od 1 stycznia 2019 r. w życie wszedł pakiet całkowicie nowych przepisów o cenach transferowych. Wprowadzają one dużo, daleko idących zmian w porównaniu do dotychczasowych przepisów.

O ile regulacje w zakresie cen transferowych obowiązujące od 1 stycznia 2017 r. były powszechnie krytykowane jako nakładające duże obciążenie administracyjne, nowe przepisy dla wielu podatników mogą być dobrą wiadomością. Trzeba bowiem zaznaczyć, iż nowe przepisy zawierają szereg korzystnych dla podatników zmian.

Przede wszystkim należy podkreślić, iż nowelizacja wchodząca w życie w tym roku jest kompleksową zmianą przepisów o cenach transferowych. Przepisy obejmują nowy rozdział w ustawie o podatku dochodowym wraz z pakietem towarzyszących rozporządzeń i zostały opracowane praktycznie od początku. Dało to ustawodawcy możliwość uporządkowania przepisów i uproszczenia regulacji. Pozytywnie należy ocenić także fakt, iż ustawodawca wykorzystał wprowadzenie nowych przepisów do zdefiniowania i wyjaśnienia szeregu wątpliwości interpretacyjnych, które narosły z biegiem lat [jako przykład podajmy doprecyzowanie, iż wartość transakcji uwzględniamy w kwocie netto (a nie z VAT), określenie zasad sumowania transakcji poprzez wprowadzenie pojęcia transakcji jednorodnej itp.].

Pozostałe 86% artykułu dostępne jest dla zalogowanych użytkowników serwisu.

Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.

Zaloguj Zamów prenumeratę Kup dostęp do artykułu

Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.
Zobacz również

Tekst otwarty nr 10/2026

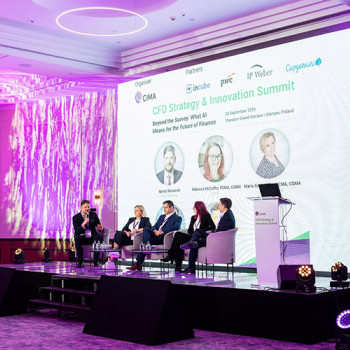
CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

Europejscy liderzy biznesu i finansów spotkali się w Warszawie, by rozmawiać o tym, jak sztuczna inteligencja zmienia pracę finansów, procesy decyzyjne i rolę człowieka w organizacji.

Czytaj więcej

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych
  • Na koniec czerwca 2026 r. kwartalnie rozliczało się 219 356 czynnych podatników VAT. Jak wynika z danych Ministerstwa Finansów, to prawie 25 tys. więcej niż rok wcześniej.
  • Kto zmienił formę rozliczenia od pierwszego kwartału 2026 r., jest nią związany przez cztery kwartały i na tryb miesięczny może wrócić dopiero od stycznia 2027 r.
  • Z takiego trybu rozliczenie korzysta wiele firm handlowych, np. związanych z turystyką czy e-commerce z produktami sezonowymi, przykładowo sprzętu narciarskiego czy artykułów ogrodniczych.
  • Powodem zwiększonego zainteresowania tym sposobem rozliczania mogła być zmiana w przepisach podatkowych. Rozliczających się kwartalnie wyłączono na 2026 r. z obowiązku prowadzenia elektronicznych ksiąg i przesyłania plików JPK w podatkach dochodowych.
  • Na przełomie roku może dojść do fali rezygnacji z rozliczeń kwartalnych. Dla kogo powrót na rozliczenie miesięczne od stycznia będzie korzystny?
Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.