Do końca 2019 r. pozostały niespełna 2 miesiące. U wielu pracodawców jest to okres wzmożonej pracy. Warto zatem przeanalizować ilość wypracowanych dotychczas przez pracowników godzin nadliczbowych, w celu uniknięcia przekroczenia obowiązującego limitu. Zlecenie większej ilości godzin nadliczbowych niż dopuszczalna granica stanowi wykroczenie przeciwko prawom pracownika, za które grozi grzywna od 1000 zł do 30 000 zł.

Liczba godzin nadliczbowych przepracowanych przez pracownika w roku kalendarzowym nie powinna przekroczyć limitu 150 godzin. Przepisy prawa pracy dopuszczają jednak ustalenie tego limitu na innym (także wyższym) poziomie. Należy tego dokonać wówczas w układzie zbiorowym pracy lub w regulaminie pracy albo w umowie o pracę (jeżeli pracodawca nie jest objęty układem zbiorowym pracy lub nie jest obowiązany do ustalenia regulaminu pracy).

Ustalając limit godzin nadliczbowych, jakie może wypracować maksymalnie w danym roku kalendarzowym pracownik, pracodawca powinien uwzględniać zasadę nieprzekraczania 8 godzin nadliczbowych średnio tygodniowo. Ponadto zgodnie ze stanowiskiem resortu pracy (pismo z 13 listopada 2008 r., nr DPR-II-079-612/TW/08) należy także przy ustalaniu tego limitu uwzględnić dni urlopu wypoczynkowego przysługujące pracownikowi. Zatem maksymalnie limit ten pracodawca może ustalić na:

  1. podatnik podatku dochodowego dokona zapłaty za fakturę na rachunek, którego nie ma w wykazie podatników VAT, i
  2. płatność przekracza 15 000 zł,

wydatek taki nie może być, co do zasady, uznany za koszt podatkowy (art. 22p updof i art. 15d updop w brzmieniu obowiązującym od 1 stycznia 2020 r.). Wyłączenie będzie dotyczyło możliwości zaliczenia do kosztów uzyskania przychodu kwoty w tej części, w jakiej płatność przekracza kwotę 15 000 zł.

Pozostałe 79% artykułu dostępne jest dla zalogowanych użytkowników serwisu.

Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.

Zaloguj Zamów prenumeratę Kup dostęp do artykułu

Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.
Zobacz również

Tekst otwarty nr 10/2026

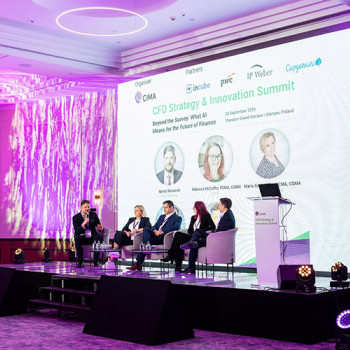
CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

Europejscy liderzy biznesu i finansów spotkali się w Warszawie, by rozmawiać o tym, jak sztuczna inteligencja zmienia pracę finansów, procesy decyzyjne i rolę człowieka w organizacji.

Czytaj więcej

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych
  • Na koniec czerwca 2026 r. kwartalnie rozliczało się 219 356 czynnych podatników VAT. Jak wynika z danych Ministerstwa Finansów, to prawie 25 tys. więcej niż rok wcześniej.
  • Kto zmienił formę rozliczenia od pierwszego kwartału 2026 r., jest nią związany przez cztery kwartały i na tryb miesięczny może wrócić dopiero od stycznia 2027 r.
  • Z takiego trybu rozliczenie korzysta wiele firm handlowych, np. związanych z turystyką czy e-commerce z produktami sezonowymi, przykładowo sprzętu narciarskiego czy artykułów ogrodniczych.
  • Powodem zwiększonego zainteresowania tym sposobem rozliczania mogła być zmiana w przepisach podatkowych. Rozliczających się kwartalnie wyłączono na 2026 r. z obowiązku prowadzenia elektronicznych ksiąg i przesyłania plików JPK w podatkach dochodowych.
  • Na przełomie roku może dojść do fali rezygnacji z rozliczeń kwartalnych. Dla kogo powrót na rozliczenie miesięczne od stycznia będzie korzystny?
Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.