

Są takie momenty w pracy finansisty, kiedy zaczyna się zastanawiać, czy to, co robi, faktycznie pomaga biznesowi. Jednym z takich momentów jest coroczne budżetowanie. Godziny spędzone nad arkuszami, dziesiątki iteracji, negocjacje między działami – a potem przychodzi styczeń i już wiemy, że rzeczywistość zaczyna iść w zupełnie inną stronę. Zaczynamy się wtedy zastanawiać, po co to wszystko...
Dokładnie takie same refleksje pojawiają się pewnie u każdego, kto miał do czynienia z budżetowaniem już w trakcie roku, nawet jeśli do końca zostało np. sześć miesięcy. Od dłuższego czasu szukałem też narzędzia, które mogłoby wspomóc moją pracę zarówno w budżetowaniu, jak i w monitorowaniu postępów, dając jednocześnie możliwość większej zwinności działania niż klasyczny budżet. Odpowiedzią był rolling forecast. Temat nie jest zupełnie nowy – wręcz przeciwnie, ale praktyczność narzędzia okazała się bardzo przydatna w codziennej pracy z liczbami, które zbyt często przestają mieć znaczenie chwilę po ich zatwierdzeniu.
Problem tradycyjnego budżetu
Tradycyjny budżet roczny ma jedną zasadniczą wadę – jest statyczny. Tworzony na podstawie założeń z końcówki poprzedniego roku, często już w momencie rozpoczęcia nowego okresu sprawozdawczego jest częściowo nieaktualny. W świecie, w którym kursy walut potrafią zmienić się o kilkanaście procent w ciągu kilku miesięcy, a koszty surowców czy energii potrafią zaskoczyć nawet najbardziej doświadczonych analityków, takie podejście zaczyna być po prostu niewystarczające. Dla wielu inwestorów właśnie stabilność prognoz jest kluczowa w podejmowaniu decyzji inwestorskich. Stabilność to jednak nie to samo co statyczność. Stabilność w finansach to zdolność podmiotu do realizacji zobowiązań i utrzymania płynności finansowej, nawet w obliczu nieoczekiwanych kryzysów lub wahań rynkowych. Pozwala na normalne funkcjonowanie bez ryzyka załamania. Statyczność tradycyjnego budżetu nie pozwala zaspokoić potrzeby stabilności.
Kluczowym problemem jest tzw. niedopasowanie czasowe między momentem przygotowania budżetu (często Q4 roku poprzedniego) a rzeczywistymi warunkami operacyjnymi w trakcie jego realizacji. W praktyce oznacza to, że budżet zaczyna obowiązywać już jako częściowo nieaktualny, a wraz z upływem czasu jego wartość prognostyczna systematycznie maleje. Przykład? Weźmy choćby kurs euro. Założenie budżetowe dotyczące kursu wynosiły 4,50 kursu przeliczeniowego. Rzeczywistość okazała się jednak mało perspektywiczna dla importerów i kurs wymiany osiągnął 4,90. Efekt? Marża spada z 20% do ok. 12–13%. I co najważniejsze – budżet nie reaguje. Liczymy jedynie starty w postaci realnych wpływów na biznes podczas raportowania. Budżet nie ma mechanizmu aktualizacji. Nie ma miejsca na refleksję.
I właśnie w tym miejscu zaczyna się prawdziwy problem – budżet przestaje być narzędziem do podejmowania decyzji, a staje się narzędziem do tłumaczenia przeszłości, co w konsekwencji dla zarządzania oznacza:
- Spadek trafności planowania – założenia budżetowe przestają odzwierciedlać rzeczywiste warunki rynkowe, co skutkuje: rosnącymi odchyleniami, ograniczoną użytecznością planu jako punktu odniesienia.
- Ograniczenie funkcji decyzyjnej – budżet przestaje pełnić funkcję narzędzia wspierającego decyzje, ponieważ: nie odpowiada na aktualne pytania biznesowe, nie pozwala na analizę bieżących scenariuszy.
- Przesunięcie w stronę kontroli ex post – zamiast wspierać decyzje przyszłościowe, budżet jest wykorzystywany głównie do: analizy odchyleń historycznych, oceny wykonania planu.
Nie można też zapominać o liniowości tradycyjnego budżetu. Budżet roczny zakłada w sposób domyślny ciągłość i liniowość procesów biznesowych, podczas gdy w praktyce: zmiany mają często charakter nieliniowy (np. przesunięcia produkcji u klienta między okresami), występują punkty zwrotne (występowanie sezonowych peaków) oraz reakcje rynku mogą być gwałtowne i trudne do przewidzenia w długim horyzoncie.
Rolling forecast – zmiana perspektywy
Rolling forecast to nie jest „lepszy budżet”. To zupełnie inne podejście. I to było dla mnie jedno z najważniejszych odkryć. Bardzo łatwo wpaść w pułapkę myślenia, że wystarczy częściej aktualizować liczby. Tymczasem chodzi o coś znacznie głębszego – o zmianę sposobu myślenia o planowaniu. Rolling forecast to ciągły, iteracyjny proces prognozowania finansowego, w którym horyzont planowania jest systematycznie aktualizowany poprzez dodawanie kolejnych okresów i rewizję założeń w oparciu o najnowsze dane. Zamiast zamykać się w rocznym horyzoncie, przesuwamy go w czasie – zawsze patrzymy na kolejne 12 miesięcy (lub inny przyjęty okres). Ale najważniejsze nie jest samo przesuwanie osi czasu. Kluczowe jest to, że wraz z każdą aktualizacją zmieniamy założenia, bo to one są sercem prognozy. Liczby są tylko ich konsekwencją.
Trzy filary, które zmieniają wszystko
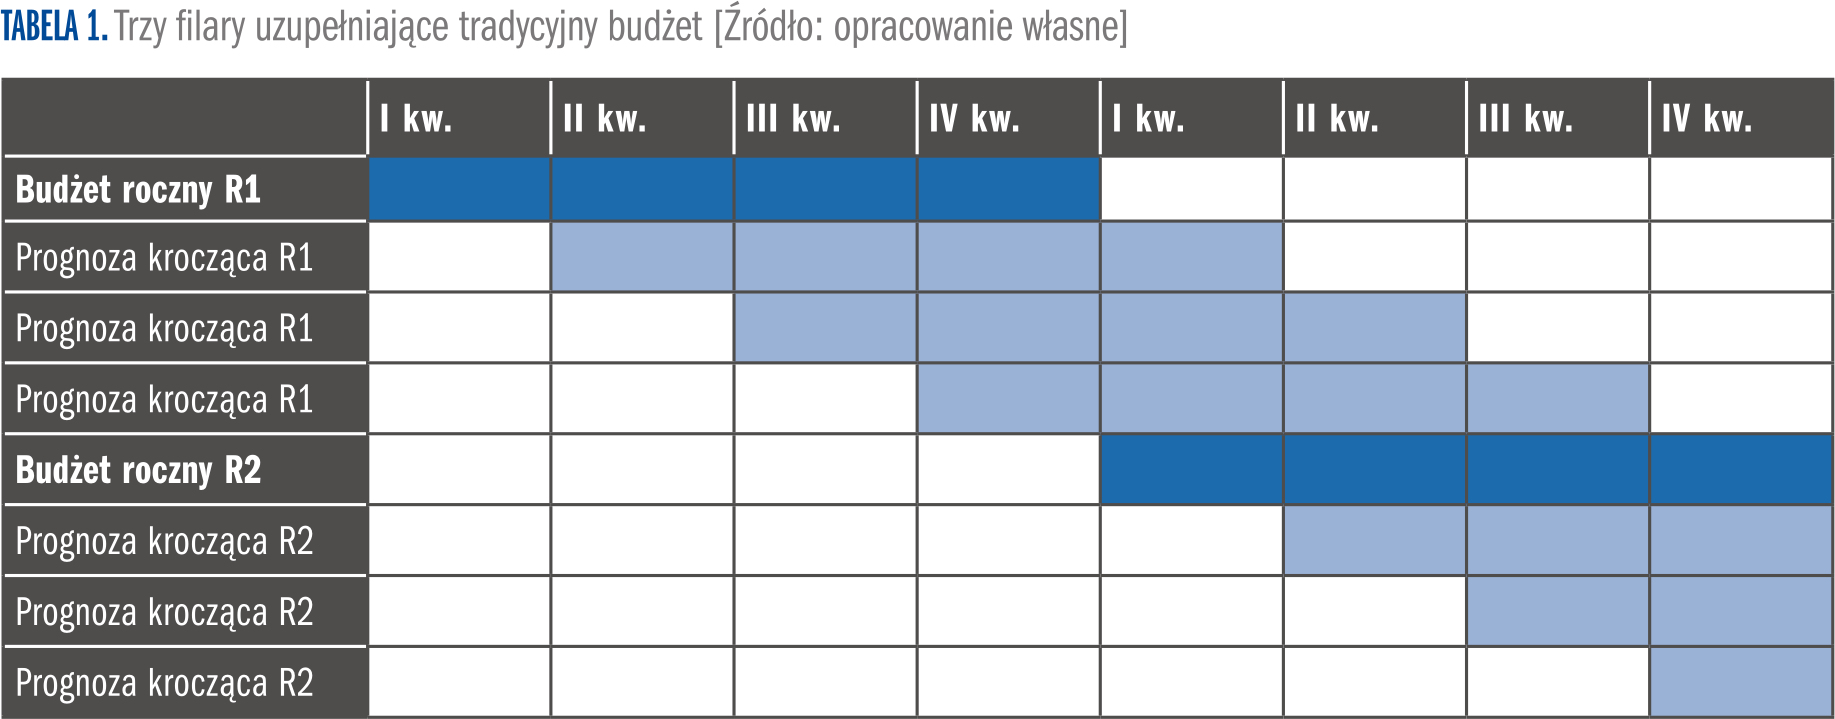
W swojej prostocie rolling forecast jest oparty na trzech filarach, które – choć brzmią prosto – w praktyce mają ogromne znaczenie:
- Pierwszy to ciągłość. Prognoza nie jest jednorazowym projektem, lecz procesem, który trwa i wymaga zupełnie innej organizacji pracy – bardziej cyklicznej, mniej projektowej.
- Drugi to adaptacyjność. Reagujemy na zmiany nośników (driverów) – czyli czynników, które faktycznie wpływają na wynik. To oznacza, że nie aktualizujemy wszystkiego. Skupiamy się na tym, co naprawdę ma znaczenie.
- Trzeci to podejście oparte na zależnościach. Nie modelujemy liczb, tylko mechanizmy. Przychód nie rośnie w wyniku zmian np. wolumenu, ceny albo jest kombinacją jednego i drugiego.
Tabela 1 w dobry sposób obrazuje te trzy filary, które są uzupełnieniem tradycyjnego budżetu.
Model prognozowania – mniej znaczy więcej
Rolling forecast jest narzędziem, które zamiast komplikować, ma upraszczać prognozowanie, dlatego zamiast modelować wszystko – wybieramy 3–5 kluczowych nośników (driverów). To podejście jest trudniejsze, niż się wydaje. Wymaga zrozumienia biznesu, czyli dość dobrej znajomości operacji. Wymaga też zadania sobie pytania: co naprawdę napędza wynik? I tutaj pojawia się coś, co szczególnie do mnie przemówiło – zasada przyczynowości. Prognoza nie może być tylko ekstrapolacją danych historycznych, gdyż prognoza to nie budżet 2.0. Nie należy ulepszać budżetu – to inny proces – należy skupić się na zmieniającym się otoczeniu biznesowym. Prognoza musi odpowiadać na pytanie „dlaczego”:
- Dlaczego sprzedaż rośnie?
- Dlaczego koszty rosną szybciej niż przychody?
- Dlaczego marża spada?
Bez odpowiedzi na te pytania prognoza jest tylko zestawem liczb, które nie będzie aktualizowało założeń. Budowanie modelu prognozowania finansowego stanowi uproszczoną reprezentację rzeczywistości ekonomicznej przedsiębiorstwa, której celem jest identyfikacja zależności pomiędzy kluczowymi zmiennymi operacyjnymi a wynikami finansowymi. Przy budowaniu modelu nie można zapomnieć jednak o trzech zasadach:
- Zasada istotności – model powinien koncentrować się wyłącznie na zmiennych, które mają istotny wpływ na wynik finansowy.
- Zasada przyczynowości – prognoza powinna być oparta na relacjach przyczynowo-skutkowych, a nie wyłącznie na ekstrapolacji danych historycznych.
- Zasada prostoty – model powinien być możliwie prosty, przy zachowaniu zdolności wyjaśniania rzeczywistości.
Poniżej znajduje się schemat budowania modelu, który może okazać się przydatny. Jest to podejście metodyczne, które może ulegać weryfikacji, gdyż nie stanowi zamkniętej instrukcji, a jedynie wskazówki:
Etap 1: Identyfikacja driverów
- analiza biznesu,
- rozmowy z operacją,
- identyfikacja, „co naprawdę napędza wynik”.
Etap 2: Mapowanie zależności
- co wpływa na przychód?
- co wpływa na koszty?
- jakie są zależności między zmiennymi?
Etap 3: Konstrukcja logiki modelu
- równania,
- założenia,
- uproszczenia.
Etap 4: Walidacja modelu
- porównanie z historią,
- test zdrowego rozsądku”,
- konsultacje z biznesem.
Etap 5: Implementacja i iteracja
- model nie jest jednorazowy,
- wymaga ciągłej aktualizacji.
Uzupełnieniem tych pięciu etapów są przydatne wskazówki, które zrodziły się podczas wdrażania modelu w jednej ze spółek transportowych. Są to praktyki, które okazały się przydatne z punktu widzenia zarządczego:
- Należy modelować mechanizmy, a nie liczby, np. przychód nie rośnie – rośnie sprzedaż, cena albo wolumen.
- Trzeba unikać zagłębianie się w szczegóły – metoda Pareto 80/20.
- Wprowadzamy właścicieli procesu (w tym wypadku nośników w modelu) – każdy nośnik (driver) ma właściciela i musi być aktualizowany.
- Skupienie się na faktach, a nie założeniach.
- Najważniejsze wydaje się jednak testowanie wrażliwości modelu, czyli sprawdzanie, co się stanie, jeśli X zmieni się o Y%?
Wdrożenie – czyli gdzie zaczynają się schody
Teoria brzmi świetnie, ale prawdziwe wyzwanie zaczyna się przy wdrożeniu. Dlatego w implementacji rolling forecastu pomaga stworzenie tzw. cyklu finansowego, który jest podzielony na tygodnie:
- tydzień 1.: co się wydarzyło?
- tydzień 2.: dlaczego?
- tydzień 3.: co z tego wynika?
- tydzień 4.: co dalej?
To podejście porządkuje pracę i – co ważniejsze – zmusza do myślenia. Nie zatrzymujemy się na danych historycznych. Idziemy dalej aż do decyzji, która jest wynikiem prac całego zespołu, nie tylko finansowego, ale i operacyjnego.
Najczęstsze błędy – czyli gdzie najłatwiej się potknąć?
Rolling forecast nie jest magicznym rozwiązaniem. Można go wdrożyć źle – i to bardzo łatwo. W Tabeli 2 zostały zebrane najczęstsze błędy, które często są powielane przy wdrożeniu, ale ich znajomość może zmniejszyć ich intensywność oddziaływania.
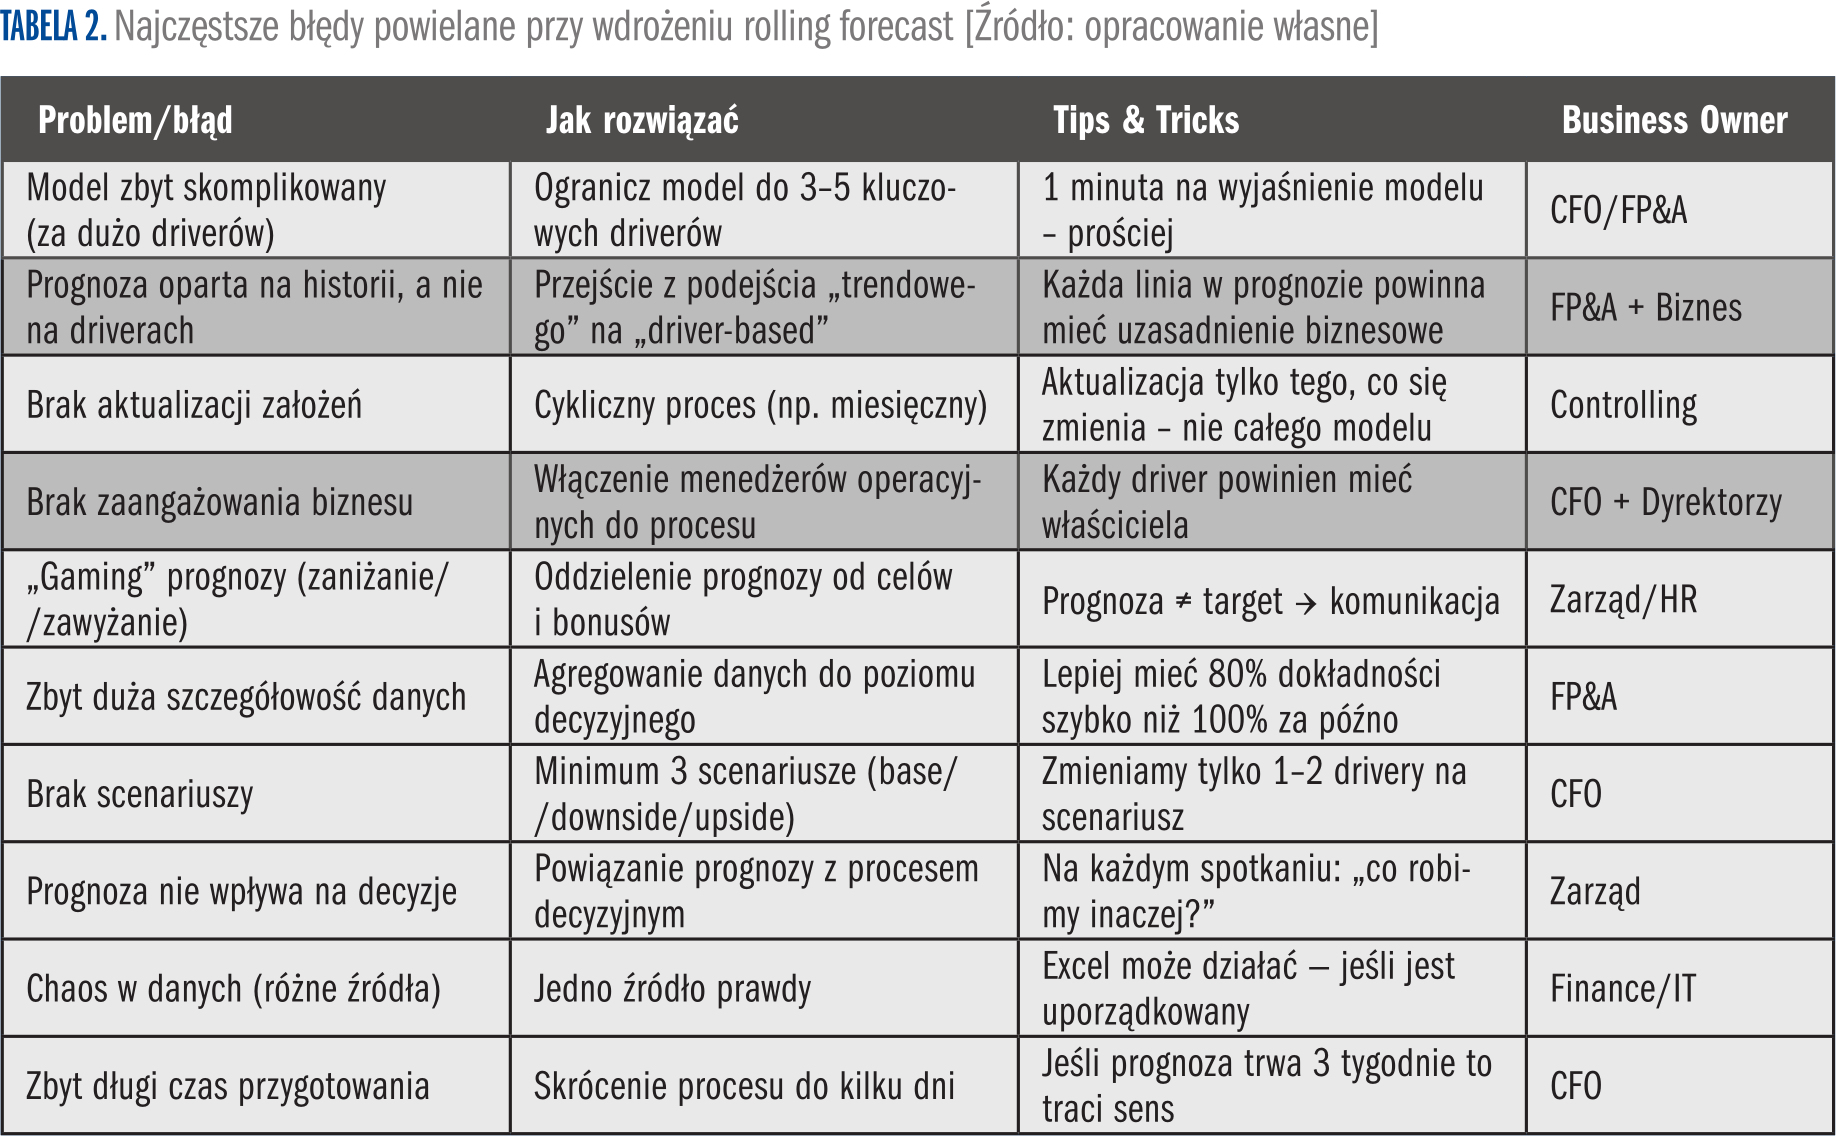
Jeden błąd wydaje mi się szczególnie istotny – prognoza, która nie wpływa na decyzje. Jeśli po spotkaniu forecastowym nic się nie zmienia, to znaczy, że cały proces nie ma sensu. To wymaga zmiany roli działu finansowego – z raportującego na partnerski. Z dostawcy danych na partnera w podejmowaniu decyzji. To jest zmiana, która – moim zdaniem – jest znacznie trudniejsza niż sama implementacja modelu.
Dlaczego to działa?
Firmy, które stosują rolling forecast, szybciej reagują na zmiany. Podejmują lepsze decyzje. Mają większą przewidywalność cash flow. Dla partnera biznesowego rolling forecast daje też poczucie sensu. Praca z prognozą, która żyje i się zmienia oraz odpowiada na realne pytania biznesowe – to zupełnie inne doświadczenie niż praca z budżetem, który jest już nieaktualny w momencie publikacji. Prognoza powinna mówić prawdę nawet jeśli jest niewygodna i burzy plany. Tylko wtedy możemy podjąć właściwe decyzje. Rolling forecast nie daje pewności, ale daje coś znacznie cenniejszego – lepsze zrozumienie tego, co się dzieje i co może się wydarzyć. W świecie pełnym zmienności to właśnie zrozumienie jest największą przewagą.
Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.