Obowiązek prowadzenia kasy fiskalnej spoczywa na podatnikach dokonujących sprzedaży detalicznej, tj. sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej lub na rzecz rolników ryczałtowych. Posiadanie kasy fiskalnej wiąże się z szeregiem obowiązków nałożonych na podatnika.
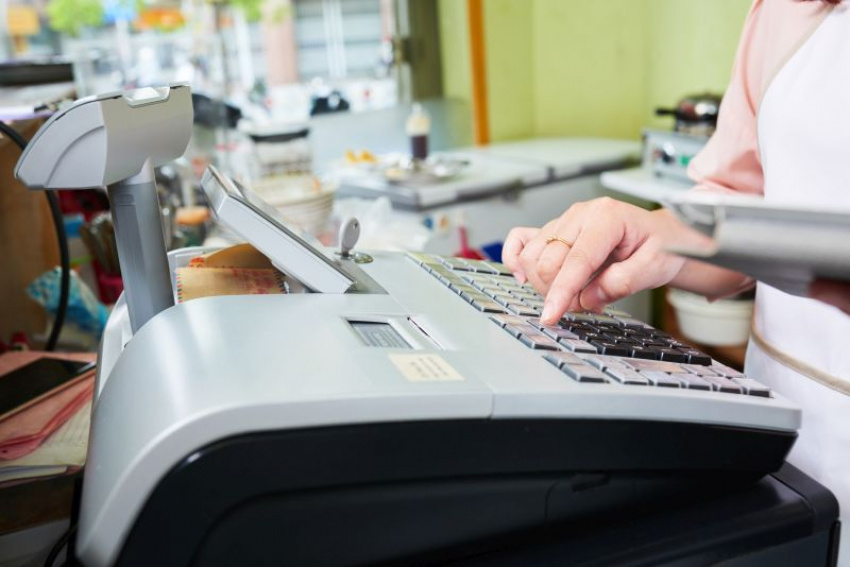
Kasy fiskalne: obowiązki prawne w 2021 r.

Zasady prowadzenia kasy rejestrującej zostały określone w rozdziale 3 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług (Dz. U. z 2020 r. poz. 106, dalej ustawa o VAT).

Obowiązek prowadzenia kas rejestrujących – zakres podmiotowy

Zgodnie z art. 111 podatnicy dokonujący sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych są obowiązani prowadzić ewidencję obrotu i kwot podatku należnego przy zastosowaniu kas rejestrujących.

Ponadto tematowi kas rejestrujących zostało poświęconych kilka rozporządzeń, gdzie zostały dokładniej określone zasady jej prowadzenia oraz zakres podmiotowy i przedmiotowy.

Zgodnie z §3 Rozporządzenia Ministra Finansów z dnia 28 grudnia 2018 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji przy zastosowaniu kas rejestrujących (Dz. U. z 2018 r. poz. 2519) zwalnia się z obowiązku ewidencjonowania w danym roku podatkowym, nie dłużej jednak niż do dnia 31 grudnia 2021 r.:

  • podatników, u których obrót zrealizowany na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych nie przekroczył w poprzednim roku podatkowym kwoty 20 000 zł, a w przypadku podatników rozpoczynających w poprzednim roku podatkowym dostawę towarów lub świadczenie usług na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych, jeżeli obrót z tego tytułu nie przekroczył, w proporcji do okresu wykonywania tych czynności w poprzednim roku podatkowym, kwoty 20 000 zł;
  • podatników, którzy dokonują dostawy towarów lub świadczą usługi zwolnione z obowiązku ewidencjonowania, wymienione w części I załącznika do rozporządzenia.

Zwolnienia z obowiązku ewidencjonowania, o którym mowa w ust. 1 pkt 1, nie stosuje się do podatników, którzy w poprzednim roku podatkowym byli obowiązani do ewidencjonowania lub przestali spełniać warunki do zwolnienia z obowiązku ewidencjonowania.

Pozostałe 75% artykułu dostępne jest dla zalogowanych użytkowników serwisu.

Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.

Zaloguj Zamów prenumeratę Kup dostęp do artykułu

Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.
Zobacz również

Aktywa trwałe przeznaczone do sprzedaży, czyli IFRS 5 w teorii i praktyce

Aktywa trwałe przeznaczone do sprzedaży, czyli IFRS 5 w teorii i praktyce

Standard IFRS 5 „Aktywa trwałe przeznaczone do sprzedaży oraz działalność zaniechana” zalicza się do regulacji, które ze szczególną dokładnością definiują warunki ewidencjonowania majątku przewidzianego do zbycia. Ponadto, standard ten formułuje definicję tzw. działalności zaniechanej. Mimo że w codziennej praktyce księgowej nie są to sytuacje powszechne, znajomość przepisów wynikających z IFRS 5 jest niezwykle użyteczna.

Czytaj więcej

MSSF 17 Umowy ubezpieczenia – co powinien wiedzieć księgowy spoza branży ubezpieczeniowej?

MSSF 17 Umowy ubezpieczenia – co powinien wiedzieć księgowy spoza branży ubezpieczeniowej?

MSSF 17 to jeden z najbardziej złożonych standardów MSSF – zastąpił MSSF 4 i obowiązuje jednostki stosujące MSSF od okresów rozpoczynających się 1 stycznia 2023 r. W praktyce dotyczy przede wszystkim zakładów ubezpieczeń i reasekuracji, ale jego zakres jest określany przez rodzaj wystawionej umowy, a nie status regulacyjny jednostki, dlatego w określonych sytuacjach może mieć zastosowanie również do podmiotu spoza branży ubezpieczeniowej.

Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.