Wysoki stopień złożoności procesów wytwórczych sprawia, że tradycyjne systemy rachunku kosztów nie zawsze dostarczają wystarczających informacji dla potrzeb decyzyjnych, nie zawsze się sprawdzają, aby przypisać poniesiony koszt w odpowiednim miejscu. Wówczas najlepszym rozwiązaniem jest zastosowanie Rachunku kosztów działań ABC.

Rachunek kosztów działań Activity Based Costing

Wieloletnie doświadczenie przedsiębiorców wskazuje na konieczność poszukiwania różnych rozwiązań, aby stać się konkurencyjnym na wymagającym rynku. Współczesne zarządzanie jednostkami gospodarczymi odbywa się w dynamicznym i zmiennym otoczeniu, dlatego też wymaga od zarządzających wszechstronnej wiedzy. Ta sytuacja prowadzi do konieczności poszukiwania nowoczesnych narzędzi, służących osiąganiu coraz lepszych wyników. Najczęściej w takich przypadkach skupiamy się na analizie kosztów. Wysoki stopień złożoności procesów wytwórczych sprawia, że tradycyjne systemy rachunku kosztów nie zawsze dostarczają wystarczających informacji dla potrzeb decyzyjnych, nie zawsze się sprawdzają, aby przypisać poniesiony koszt w odpowiednim miejscu. Wówczas najlepszym rozwiązaniem jest zastosowanie Rachunku kosztów działań ABC (ang. Activity Based Costing). Metoda Activity Based Costing (ABC) to obecnie najpopularniejsza na rynku koncepcja obliczania nie tylko kosztu jednostkowego, ale też monitorowania kosztów procesów i działań w przedsiębiorstwie1.

Podstawowym zadaniem tego modelu jest dostarczenie rzetelnej informacji z poszczególnych obszarów, np. produkcji, sprzedaży, na podstawie analizy grup produktów, grup klientów lub grup dostawców.

Activity Based Costing

Zgodnie z tą metodą koszty pośrednie rozliczane są na produkty za pomocą wielu różnych sterowników rozliczeń (cost drivers). Kalkulacja typu ABC, określana jako kalkulacja oparta na działaniach lub elementarnych procesach, jest przeciwstawną metodą w stosunku do tradycyjnych systemów kalkulacji kosztów w odniesieniu do kosztów pośrednich. Głównym założeniem funkcjonowania mechanizmu obliczania kosztu jednostkowego jest przypisanie kosztu do centrum odpowiedzialności i do określonego procesu, czyli najważniejszym założeniem rachunku ABC jest to, że koszty pośrednie powstają na skutek realizacji przez przedsiębiorstwo określonych działań, które umożliwiają wytworzenie danych produktów. Koszty bezpośrednie są rozliczane tak samo, jak w tradycyjnym rachunku kosztów pełnych i rachunku kosztów zmiennych, ponieważ są przypisane do produktów na podstawie dowodów księgowych. Metoda staje się kluczowym instrumentem wpływającym na skuteczność i efektywność podejmowanych decyzji.

W każdym przedsiębiorstwie możemy wyszczególnić trzy podstawowe elementy.
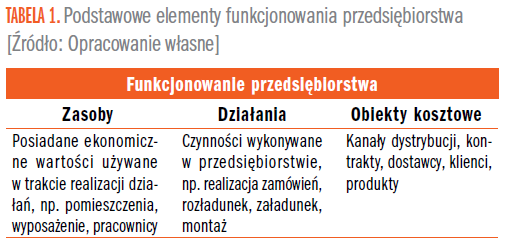
Model ABC pozwala na powiązanie procesu zużycia zasobów przedsiębiorstwa z realizowanymi działaniami, a następnie działań z obiektami kosztowymi na podstawie stopnia ich zużycia.

Spróbujmy przyjrzeć się metodzie ABC na podstawie pytań i odpowiedzi.

Pozostałe 69% artykułu dostępne jest dla zalogowanych użytkowników serwisu.

Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.

Zaloguj Zamów prenumeratę Kup dostęp do artykułu

Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.
Zobacz również

Controlling sprzedaży jako system wczesnego ostrzegania. W jaki sposób dane z CRM powinny trafiać do budżetu, zanim handlowiec zdąży je „upiększyć”?

Controlling sprzedaży jako system wczesnego ostrzegania. W jaki sposób dane z CRM powinny trafiać do budżetu, zanim handlowiec zdąży je „upiększyć”?

Budżet sprzedaży, który powstaje raz w roku i jest odświeżany dopiero przy kwartalnym przeglądzie, w praktyce nie chroni firmy przed niczym – po prostu opisuje to, co już się stało. Prawdziwa wartość controllingu sprzedaży polega na tym, żeby dane z CRM trafiały do systemu raportowego szybciej, niż handlowiec zdąży je zinterpretować po swojemu. Na tym polega różnica między controllingiem jako księgowaniem historii a controllingiem jako systemem wczesnego ostrzegania. Dla wielu organizacji ta różnica pozostaje czysto teoretyczna, dopóki nie doświadczą jej na własnej skórze zwykle w momencie, w którym kwartalny wynik znacząco odbiega od tego, co jeszcze miesiąc wcześniej pokazywał lejek sprzedaży w CRM. Wtedy pojawia się pytanie, które powinno paść znacznie wcześniej: czy dane, na których opierał się budżet, w ogóle nadawały się do prognozowania, czy były jedynie odzwierciedleniem tego, co handlowcy chcieli w danym momencie pokazać zarządowi.

Czytaj więcej

Jak wykorzystać dane z pierwszego kwartału do poprawy wyniku roku?

Jak wykorzystać dane z pierwszego kwartału do poprawy wyniku roku?

Wyniki kwartalne nie mówią, jak było. One podpowiadają, co trzeba zmienić, żeby „dowieźć rok”. Dlaczego pierwszy kwartał jest najważniejszym momentem w controllingu – i jednocześnie najczęściej źle interpretowanym? Tym artykułem postaram się przybliżyć perspektywę biznesową raportów finansowych, która bierze się z wieloletnich obserwacji danych sporządzanych przez różne firmy na rynku.

Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.