Oto kolejne dwa etapy rozwiązania warsztatu z numeru 10/2005 „Controllingu i Rachunkowości Zarządczej” – sporządzenie budżetu kosztów zarządzania i obsługi spółki oraz rachunku wyników.
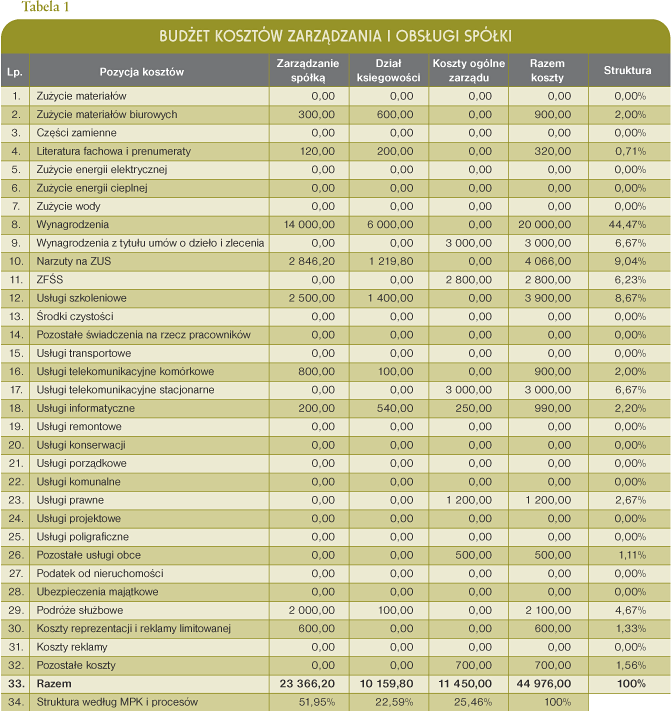
Na budżet kosztów zarządzania i obsługi spółki składają się koszty: zarządzania spółką, działu księgowości oraz koszty ogólne, które dotyczą całego przedsiębiorstwa. Na koszty ogólne przedsiębiorstwa składają się koszty usług prawnych, usług telekomunikacyjnych stacjonarnych (poza wydziałem produkcyjnym), ZFŚS, usług informatycznych itp. Innymi słowy, takich pozycji kosztowych, których nie można przypisać do innych miejsc powstawania kosztów lub też procesów. Ta pozycja kosztów nie może być absolutnie „śmietnikiem'' kosztowym, gdzie łatwo coś się tam „wrzuca''. Układ budżetu przedstawia tabela 1.

Ostatni budżet to budżet kosztów spółki. Kształt tego budżetu będzie również zależeć od potrzeb informacyjnych odbiorcy. Zapewne zarząd spółki będzie potrzebował wersji bardziej ogólnej niż np. specjalista ds. controllingu.
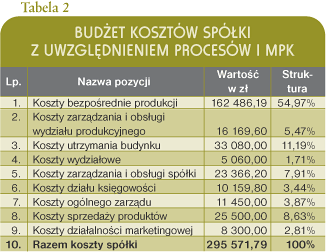
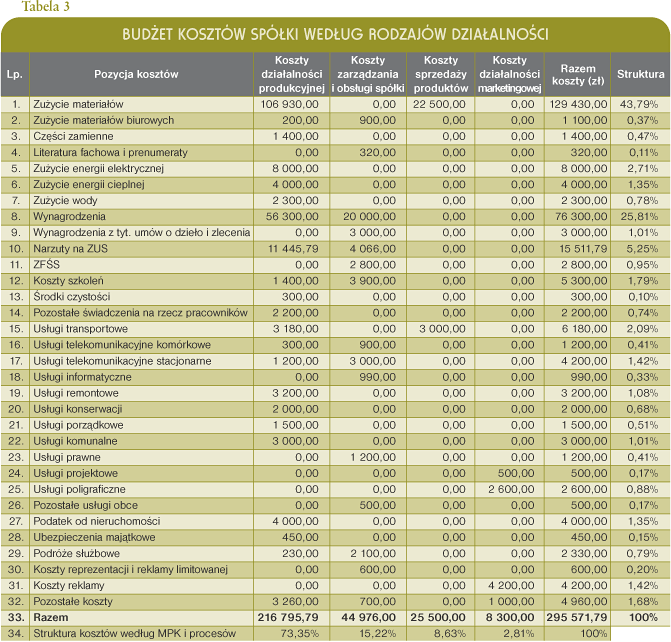
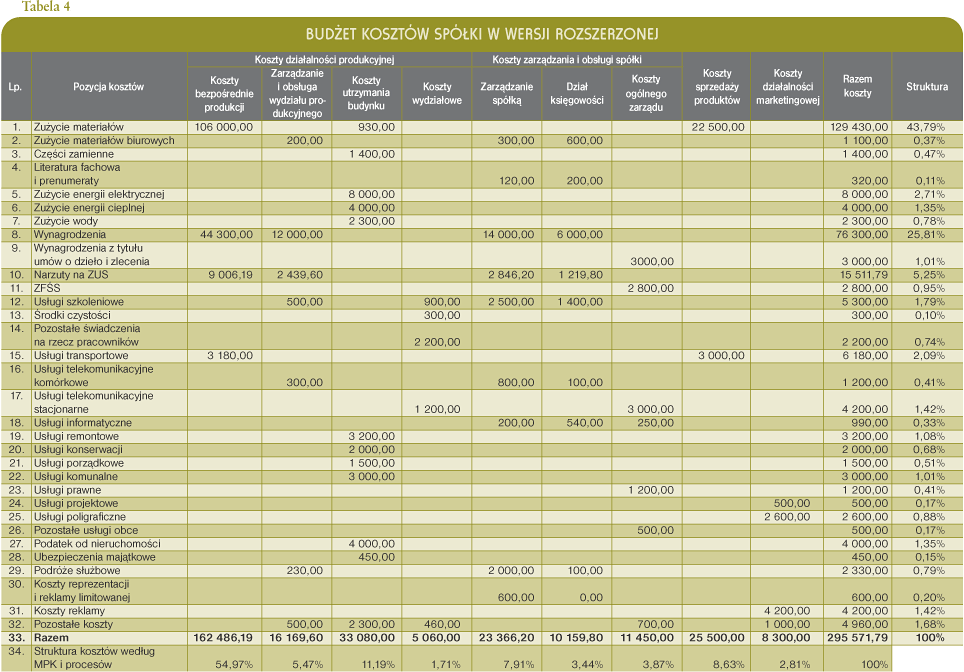
Wersję uproszczoną przedstawia tabela 2, która obrazuje tylko układ globalny z uwzględnieniem procesów i MPK oraz według rodzajów działalności z uwzględnieniem pozycji kalkulacyjnych kosztów (tabela 3). Natomiast tabela 4 przedstawia budżet kosztów w wersji rozwiniętej.


W dzisiejszej rzeczywistości informatycznej nie ma z tym problemów, czyli przedstawiania ostatecznych wyników w formie różnych raportów. Do tego wystarczy arkusz kalkulacyjny z odpowiednio opracowanymi formularzami budżetowymi, a dane w arkuszu kalkulacyjnym będą właściwie powiązane.

I ostatni element naszego warsztatu dotyczy opracowania i sporządzenia rachunku wyników na podstawie zasad wielostopniowego i wieloblokowego rachunku wyników. Sporządzenie budżetów nie może być tylko sztuką dla sztuki. Proces budżetowania kosztuje i trzeba zaangażować odpowiednie zasoby.

Po sporządzeniu budżetu spółki należy teraz odpowiedzieć sobie na pytania:

  • czy produkcja krzeseł czerwonych i niebieskich jest opłacalna,
  • jaki wynik na poziomie operacyjnym osiągnie spółka,
  • jaki wpływ na wynik na poziomie operacyjnym ma amortyzacja?
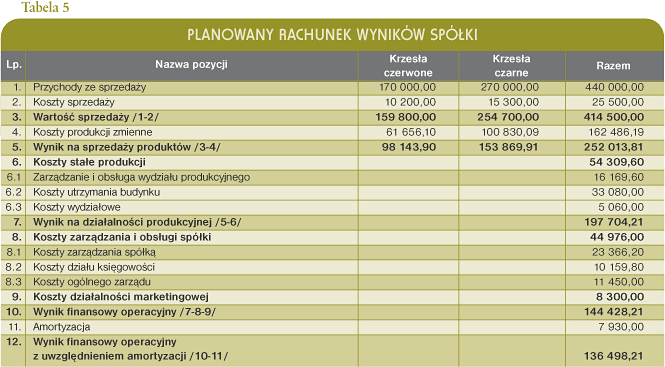
Odpowiedź na te pytania możemy otrzymać poprzez sporządzenie planowanego rachunku wyników. Proponowany rachunek wyników przedstawia tabela 5.

Analiza planowanego rachunku wyniku wykazuje, że oba produkty są rentowne. W kosztach produktów uwzględniono tylko koszty zmienne, w tym koszty sprzedaży, które są odpowiednio przypisane produktom. Również wynik na działalności produkcyjnej jest dodatni i koszty stałe wydziału produkcyjnego mają pokrycie. Pełną informację możemy jednak uzyskać po analizie wykorzystania zdolności produkcyjnych. Także koszty zarządzania spółką oraz koszty działalności marketingowej mają pokrycie w źródłach przychodów. Tu należy od razu pewną rzecz wyjaśnić.

W przypadku prowadzenia kampanii reklamowej czy też promocji konkretnego produktu należy przypisać te koszty bezpośrednio produktowi. W przypadku gdy kampania reklamowa dotyczy całości spółki, np. promocji marki, to tylko te koszty można przypisywać jako koszty całej spółki (jak w tabeli 5).

I ostatni problem naszego warsztatu to sposób ujęcia kosztów amortyzacji w budżetach i tym samym w rachunku wyników. Różne są możliwości w tym zakresie.

W tym przypadku przyjęto, że koszty amortyzacji ujmowane są tylko w rachunku wyników dla potrzeb określania wyniku przedsiębiorstwa. Amortyzacja będzie w tym przypadku kosztem stałym i kierownicy poszczególnych działów nie mają wpływu na jej wysokość. Natomiast amortyzacja ma wpływ na wynik i przepływy pieniężne przedsiębiorstwa. Stąd na poziomie zarządu musi być szczególnie monitorowana. W przypadku kiedy wynik finansowy operacyjny będzie dodatni, a po uwzględnieniu amortyzacji będzie ujemny, oznacza to, że w przyszłości przedsiębiorstwo nie będzie miało za co odtworzyć swojego majątku, gdyż po prostu na niego nie zarabia.
Ulubione Drukuj

Zobacz również

Tekst otwarty nr 10/2026

CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

Europejscy liderzy biznesu i finansów spotkali się w Warszawie, by rozmawiać o tym, jak sztuczna inteligencja zmienia pracę finansów, procesy decyzyjne i rolę człowieka w organizacji.

Czytaj więcej

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych
  • Na koniec czerwca 2026 r. kwartalnie rozliczało się 219 356 czynnych podatników VAT. Jak wynika z danych Ministerstwa Finansów, to prawie 25 tys. więcej niż rok wcześniej.
  • Kto zmienił formę rozliczenia od pierwszego kwartału 2026 r., jest nią związany przez cztery kwartały i na tryb miesięczny może wrócić dopiero od stycznia 2027 r.
  • Z takiego trybu rozliczenie korzysta wiele firm handlowych, np. związanych z turystyką czy e-commerce z produktami sezonowymi, przykładowo sprzętu narciarskiego czy artykułów ogrodniczych.
  • Powodem zwiększonego zainteresowania tym sposobem rozliczania mogła być zmiana w przepisach podatkowych. Rozliczających się kwartalnie wyłączono na 2026 r. z obowiązku prowadzenia elektronicznych ksiąg i przesyłania plików JPK w podatkach dochodowych.
  • Na przełomie roku może dojść do fali rezygnacji z rozliczeń kwartalnych. Dla kogo powrót na rozliczenie miesięczne od stycznia będzie korzystny?
Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.