Sejm uchwalił pakiet rozwiązań prawnych mobilizujących dłużników transakcji handlowych (przedsiębiorców i podmioty publiczne) do dokonywania zapłaty w ustalonym terminie. Wprowadzone regulacje mają zniechęcać do narzucania nieuzasadnionych, wydłużonych terminów zapłaty. Sankcje za stosowanie tego typu praktyk będą na tyle dotkliwe, aby dłużnikom nie opłacało się zalegać z płatnościami.

Taniej będzie wziąć kredyt niż opóźnić się z zapłatą

Nierzetelne regulowanie własnych płatności i narzucanie nadmiernie wydłużonych terminów płatności kontrahentom jest przyczyną wielu problemów wierzycieli, którzy:

  • mają problem z regulowaniem własnych zobowiązań,
  • ponoszą dodatkowe koszty prowadzenia działalności związane z przeterminowanymi należnościami,
  • nie mają kapitału na prowadzenie inwestycji i rozwój swojej firmy,
  • są zmuszeni podnosić ceny produktów lub usług lub ograniczać zatrudnienie.

Tym negatywnym zjawiskom mają zapobiegać rozwiązania zawarte w ustawie z 19 lipca 2019 r. o zmianie niektórych ustaw w celu ograniczenia zatorów płatniczych. Wejdą one w życie już od 1 stycznia 2020 r. Nowe przepisy z pewnością przysłużą się do polepszenia sytuacji wierzycieli czekających na swoje wynagrodzenie, szczególnie sytuacji mikro- i małych przedsiębiorców, których pozycja jest słabsza w kontaktach z większymi podmiotami.

Wyższe odsetki za opóźnienie w transakcjach handlowych

Obecnie stopa odsetek ustawowych za opóźnienie w transakcjach handlowych jest równa sumie stopy referencyjnej Narodowego Banku Polskiego i 8 pkt. proc. (na dzień 1 lipca 2019 r. jest to 9,5%). Z danych NBP wynika, że przeciętne oprocentowanie kredytu obrotowego dla przedsiębiorców kształtuje się obecnie na poziomie ok. 10%. W takiej sytuacji koszt kredytu bankowego jest wyższy od kosztów związanych z kredytem kupieckim, czyli zadłużaniem się u własnych kontrahentów. Dla dłużników bardziej „opłacalne” jest więc zadłużenie się u kontrahentów (czyli wstrzymanie się z zapłatą za towar czy usługę) niż wzięcie kredytu w celu dokonania zapłaty.

Taka sytuacja z pewnością sprzyja powstawaniu zatorów płatniczych. Stąd też ustawodawca zdecydował się na podwyższenie wysokości stopy odsetek ustawowych za opóźnienie w transakcjach handlowych w taki sposób, aby koszt zadłużania u kontrahentów przewyższał koszt kredytu operacyjnego.

Po zmianach stawka odsetek ustawowych za opóźnienie w transakcjach handlowych będzie równa sumie stopy referencyjnej Narodowego Banku Polskiego i 10 pkt. proc. (będzie to 11,5%). Jedynie w przypadku podmiotów publicznych będących podmiotami leczniczymi wysokość odsetek za opóźnienie w transakcjach handlowych będzie pozostawiona na poziomie 9,5%.

Pozostałe 59% artykułu dostępne jest dla zalogowanych użytkowników serwisu.

Jeśli posiadasz aktywną prenumeratę przejdź do LOGOWANIA. Jeśli nie jesteś jeszcze naszym Czytelnikiem wybierz najkorzystniejszy WARIANT PRENUMERATY.

Zaloguj Zamów prenumeratę Kup dostęp do artykułu

Możesz zobaczyć ten artykuł, jak i wiele innych w naszym portalu Controlling 24. Wystarczy, że klikniesz tutaj.
Źródło: www.nowy.inforlex.pl
Zobacz również

Tekst otwarty nr 10/2026

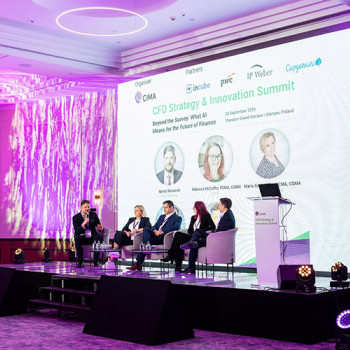
CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

CFO Strategy & Innovation Summit 2026: Ludzka przewaga w erze AI

Europejscy liderzy biznesu i finansów spotkali się w Warszawie, by rozmawiać o tym, jak sztuczna inteligencja zmienia pracę finansów, procesy decyzyjne i rolę człowieka w organizacji.

Czytaj więcej

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych

Kwartalny VAT zyskuje na popularności. Od stycznia część firm może wrócić do rozliczeń miesięcznych
  • Na koniec czerwca 2026 r. kwartalnie rozliczało się 219 356 czynnych podatników VAT. Jak wynika z danych Ministerstwa Finansów, to prawie 25 tys. więcej niż rok wcześniej.
  • Kto zmienił formę rozliczenia od pierwszego kwartału 2026 r., jest nią związany przez cztery kwartały i na tryb miesięczny może wrócić dopiero od stycznia 2027 r.
  • Z takiego trybu rozliczenie korzysta wiele firm handlowych, np. związanych z turystyką czy e-commerce z produktami sezonowymi, przykładowo sprzętu narciarskiego czy artykułów ogrodniczych.
  • Powodem zwiększonego zainteresowania tym sposobem rozliczania mogła być zmiana w przepisach podatkowych. Rozliczających się kwartalnie wyłączono na 2026 r. z obowiązku prowadzenia elektronicznych ksiąg i przesyłania plików JPK w podatkach dochodowych.
  • Na przełomie roku może dojść do fali rezygnacji z rozliczeń kwartalnych. Dla kogo powrót na rozliczenie miesięczne od stycznia będzie korzystny?
Czytaj więcej

Polecamy

Przejdź do

Partnerzy

Reklama

Polityka cookies

Dalsze aktywne korzystanie z Serwisu (przeglądanie treści, zamknięcie komunikatu, kliknięcie w odnośniki na stronie) bez zmian ustawień prywatności, wyrażasz zgodę na przetwarzanie danych osobowych przez EXPLANATOR oraz partnerów w celu realizacji usług, zgodnie z Polityką prywatności. Możesz określić warunki przechowywania lub dostępu do plików cookies w Twojej przeglądarce.

Usługa Cel użycia Włączone
Pliki cookies niezbędne do funkcjonowania strony Nie możesz wyłączyć tych plików cookies, ponieważ są one niezbędne by strona działała prawidłowo. W ramach tych plików cookies zapisywane są również zdefiniowane przez Ciebie ustawienia cookies. TAK
Pliki cookies analityczne Pliki cookies umożliwiające zbieranie informacji o sposobie korzystania przez użytkownika ze strony internetowej w celu optymalizacji jej funkcjonowania, oraz dostosowania do oczekiwań użytkownika. Informacje zebrane przez te pliki nie identyfikują żadnego konkretnego użytkownika.
Pliki cookies marketingowe Pliki cookies umożliwiające wyświetlanie użytkownikowi treści marketingowych dostosowanych do jego preferencji, oraz kierowanie do niego powiadomień o ofertach marketingowych odpowiadających jego zainteresowaniom, obejmujących informacje dotyczące produktów i usług administratora strony i podmiotów trzecich. Jeśli zdecydujesz się usunąć lub wyłączyć te pliki cookie, reklamy nadal będą wyświetlane, ale mogą one nie być odpowiednie dla Ciebie.